「すし店」 売上増も「減益」企業が約4割 コメ価格など物価高が重し、廃業・倒産が急増
~ 2026年「すし店経営企業」業績動向調査 ~
11月1日は「すしの日」。「すしの日」は、新米が出荷される季節で、すしのネタになる海や山の幸が美味しい時期として、全国すし商生活衛生同業組合連合会(TSRコード:29161942、豊洲市場内)が1961年に制定した。
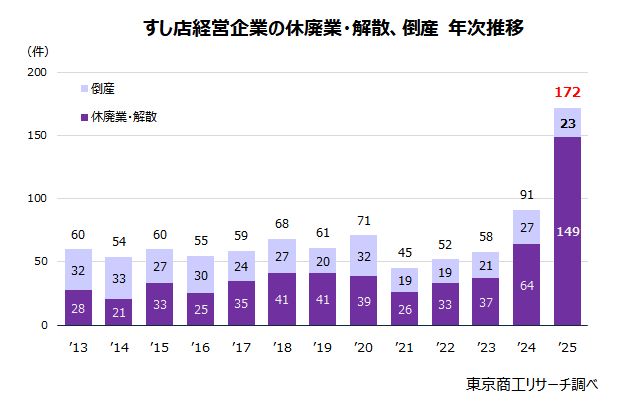
全国で「すし店」を経営する96社の2026年の売上高合計は9,846億円(前期比9.4%増)、当期純利益は362億円(同1.9%増)で、そろって直近7期の最高を更新した。
インバウンド需要と企業交際費などの回復で売上高は好調だったが、コメ価格高騰や人件費、物価の上昇で2026年は96社中20社(構成比20.8%)が「増収減益」に追い込まれた。また、コメ価格が高騰した2025年の休廃業・解散・倒産は、前年の約1.9倍となる172件に達し、客足と値上げの狭間で苦慮する街の「すし店」の姿が浮き彫りになった。
「すし店」の業績はコロナ禍の2021年(2020年7月~2021年6月)を底に、5年連続で回復した。都市部を中心に、インバウンド需要と交際費復活などが追い風となったが、コメや魚介類などの食材費、テナント賃料、人件費の上昇が利益を圧迫する構図が強まっている。
業績を大手3社(はま寿司、あきんどスシロー、くら寿司)を含む96社と、除いた93社で対比すると動きが異なる。
大手3社を除く93社の業績は、最新期まで5期連続で増収だが、最新期の利益は減益に転じた。
これは大手3社の1社、あきんどスシローが2023年9月期に店舗での迷惑動画の影響で大幅減益となった後にV字回復をたどり、最新期(2025年9月期)でも大幅増益が続き全体を押し上げたことで、大手3社を含む場合と除く場合で業績に差がついたことが背景にある。
大手や中堅は価格競争など、何かしらの武器を持ち、強い集客力で業績を向上させているが、コメなど食材仕入の高騰がダイレクトに影響する中小・個人店では思い切った値上げに踏み切れず、休廃業・解散や倒産に追い込まれるケースも目立ってきた。
※本調査は、東京商工リサーチの企業データベース(約450万社)から、日本産業分類(小分類)「すし店」から、2025年7月期~2026年6月期を最新期とし、7期連続で売上高・純利益が比較可能な96社を抽出し、分析した。業績は全て単体決算。
※同一企業で「すし店」以外の事業も展開している企業の売上高は、すし店以外の事業も含めた業績で集計した。
2025年は休廃業・解散が急増
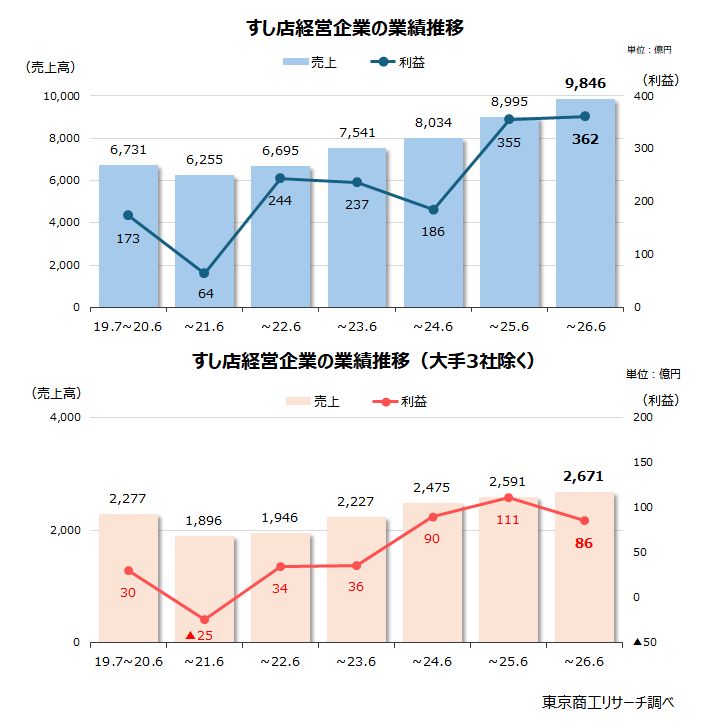
2013年以降の休廃業・解散と倒産を集計した。休廃業・解散は、倒産の増加ペースと比べて増加ペースが突出している。休廃業・解散は、2024年は64件(前年比72.9%増)と大幅に増加したが、2025年は149件(同132.8%増)とさらに増えた。
インバウンドなどの高額消費が見込みにくい小規模事業者のなかには、原材料費や人件費などの費用の高騰、特にコメ価格高騰の転嫁が容易でないことも多い。このため、先行きを見通せなかったことが、足もとの休廃業・解散の急増要因とみられる。
なお、2025年の休廃業113社のうち、107社が個人企業で、倒産に追い込まれる前に早めの店仕舞いをする個人すし店が目立った。
業績推移 「増収減益」20.8%に倍増
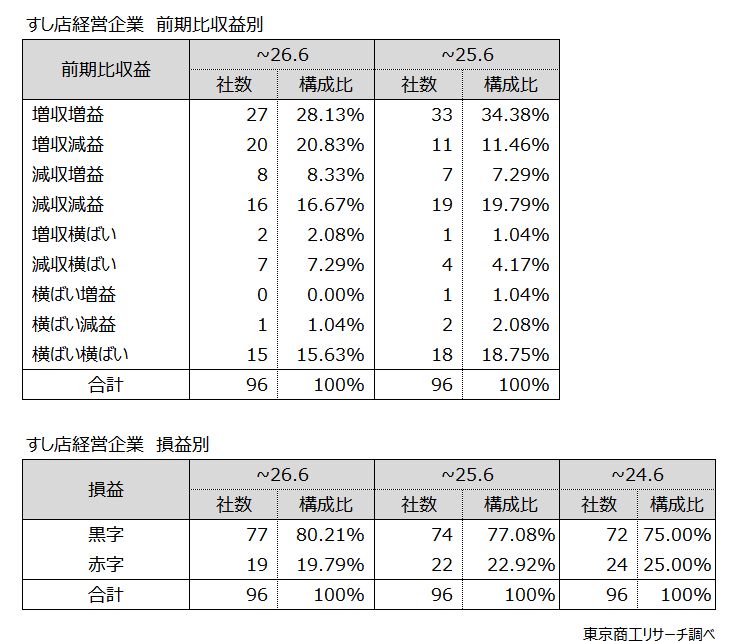
96社の業績推移をみると、最新期が「増収増益」は27社(構成比28.1%)で最多だった。次いで、「増収減益」が20社(同20.8%)、「減収減益」が16社(同16.6%)で続く。「横ばい減益」も含め、前期比で減益の企業の合計は37社(同38.5%)だった。
最多の「増収増益」は、前期33社から6社減少した。一方、「増収減益」は前期11社だったが、9社増えてほぼ倍増となった。売上高は来店客増と値上げ効果による客単価の押し上げ効果もあるが、それ以上に原材料費や人件費の高騰分を吸収できない企業が多いことを示している。
なお、損益別では、「黒字」77社(前期74社)、「赤字」19社(同22社)だった。
売上高ランキング トップは(株)はま寿司
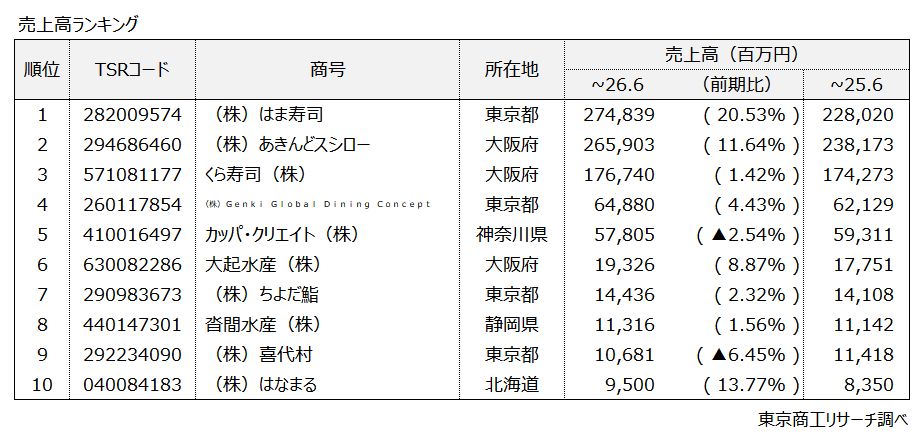
対象96社売上高(単体)トップは(株)はま寿司の2,748億3,900万円(前期比20.5%増)だった。以下、(株)あきんどスシロー、くら寿司(株)の順で、大手企業が名前を連ねる。上場企業(およびグループ会社)以外では、大阪を地盤にすし店「大起水産回転寿司」を展開する(株)大起水産が6位にランクインした。
(株)Genki Global Dining Conceptsは「魚べい」を中心に、北海道から九州まで全国各地に店舗を有している。足もとでは海外事業の拡大に注力しており、グローバルでの認知度向上などを理由に2024年8月1日付で社名を元気寿司(株)から現社名に変更した。
(株)ちよだ鮨は「ちよだ鮨」の屋号で運営する持ち帰り専門店が中心。「築地 銀一丁」「築地すし兆」などの屋号で、一部で回転寿司店、立食い寿司店を運営している。
沓間水産(株)は静岡県を地盤に「沼津魚がし鮨」を、(株)喜代村は都市部を中心に「すしざんまい」を、(株)はなまるは北海道、東京都内で「根室花まる」を運営する。
大手3社に代表される低価格帯の業態では、物価高騰が定着した足もとの状況でも、一部商品の値上げと同時に一部商品を値下げする、最低価格を下げるなどを実施し、集客性を高めている。また、人気の映画・アニメ、キャラクターなどのIP(知的財産)とのコラボ企画を頻繫に実施し、IPのファン、ファミリー層の来店による客単価の向上などにも取り組んでいる。実際、上場企業では、コラボ企画が売上の押し上げに貢献したことが決算資料に明記されることも多く、各社にとって大きなビジネスチャンスとなっているようだ。
一方、IPとのコラボ企画を巡っては、直近では従業員によって横領された特典がフリマサイトに出品され、企画自体が中止になる事態も発生した。こうしたなか、コラボ企画についてはこれまで以上にIPのファンを中心とする消費者の、特典の欠品に対する目も厳しくなるとみられ、管理の厳格化も要求される。
また、大手では店舗数の多い業態のほかに、高価格帯の店舗も運営することで利益確保を狙う企業もある。くら寿司(株)は高価格帯業態の「無添蔵」を、2026年10月期第3四半期末時点で6店舗運営する。今後は都市部を中心に100店舗を目指すとしている。その一方、(株)あきんどスシローの親会社(株)FOOD & LIFE COMPANIES(F&LC)は「スシロー」よりも高価格帯の業態としてグループの(株)京樽で「回転寿司みさき」を運営していたが、2026年8月7日、京樽の全株式を「和食さと」「にぎり長次郎」などをグループで運営のSRSホールディングス(株)に譲渡する契約を締結したと発表した。F&LCは、利益も順調に推移する国内外の「スシロー」に経営資源を集中させることが中長期的な企業価値向上に資すると判断したと、株式譲渡契約を締結した理由を説明。このように、大手の間でも経営の方向性が異なるケースもある。
大手以外では、競争ポイントは価格ではない業態が多く、各種費用の高騰を価格に転嫁することで増収増益を実現できている実力派の「すし店」もある。
足もとではコメ価格も落ち着き、「すし店」の追い風となっており、特に資金繰りが厳しい小規模事業者にとっては資金繰りが改善する好機だ。この好機を活かし、魅力ある「すし店」にステップアップできるかが、生き残りの鍵となっている。