「医薬品・医療用品卸」 17兆円産業に迫る 売上1千億円以上29社でシェア8割超、二極化が加速
~全国484社「医薬品・医療用品卸売業」業績動向調査~
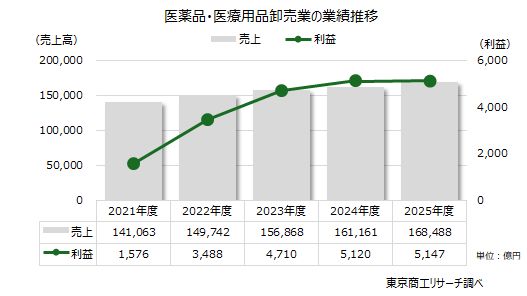
全国の主な医薬品・医療用品卸売業(以下、医薬品卸売業、医療機器を除く)484社の2025年度の売上高合計は、16兆8,488億円(前年度比4.5%増)と17兆円に迫った。利益合計は5,147億9,700万円(同0.5%増)で、わずかな増益にとどまった。
売上高1,000億円超の大手は29社(構成比5.9%)で、売上高合計は14兆704億円、利益金合計は4,599億円に達し、シェアは売上高の83.5%、利益の89.3%を占めている。これまで合併、統合などで規模拡大と効率化を図る大手のシェアが拡大を続けており、医薬品卸業界は生き残りをかけて今後も再編が進むとみられる。
医薬品卸売業484社の2025年度の損益別は、黒字が411社(前年度416社)で84.9%(前年度85.9%)を占めた。売上高1,000億円以上では赤字企業はなかった。ただ、黒字企業の割合は2年連続で低下しており、中小・零細規模を中心に採算が悪化している企業が増えている。
資本金別では、1千万円以上が389社で8割(80.3%)を超えた。医薬品取扱いは業態に応じて、営業所管理者の設置や構造設備基準、流通管理基準の整備など、法令上の要件を満たす必要があり、医薬品の適正な管理や安定供給を維持するために十分な経営基盤や財務基盤の確保が重要だ。
高齢化と医療の高度化で医薬品需要が高まる一方で、薬価引き下げや人件費上昇、地代・家賃などのコスト上昇などで採算確保が難しくなっている。単なる医薬品流通にとどまらず、物流の高度化や医療機関のシステム導入支援など、高付加価値サービスをどれだけ提供できるかが競争力向上のポイントとなりそうだ。
※本調査は、東京商工リサーチの企業データベース(約450万社)から、日本産業分類(細分類)の「医薬品・医療用品卸売業」を対象に、2025年度の業績(2025年4月期~2026年3月期決算)を最新期とし、5期連続で業績が判明した484社を抽出、分析した。
売上高、利益ともに4年連続増加
医薬品卸売業484社の2025年度の売上高合計は16兆8,488億円(前年度比4.5%増)で、コロナ禍の2021年度から4年で19.4%伸びた。2024年度に初めて16兆円に乗せたが、2025年度は17兆円目前まで伸長しており、2026年度は17兆円超えも想定される。
利益金合計は5,147億円(同0.5%増)で、4年連続で増益だった。ただ、増益率は2022年度が前年度比121.3%増と大幅に伸びて以降、2023年度は同35.0%増、2024年度は同8.7%、2025年度は同0.5%増と鈍化している。
堅調な売上増に対し、利益は薬価引き下げや物価高、人件費上昇などが重くのしかかっており、業績の二極化がさらに拡大する可能性もある。
売上高別 100億円以上が約2割
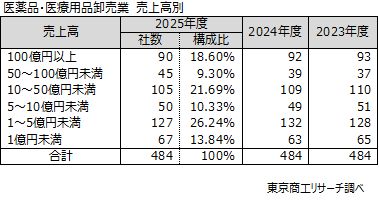
売上高別は、最多が「1億円以上5億円未満」の127社(前年度比3.7%減)。
次いで、「10億円以上50億円未満」の105社(同3.6%減)、「100億円以上」の90社(同2.1%減)と続く。1,000億円以上は29社(構成比5.9%)で、このうち同1兆円超は4社(同0.8%)だった。
医薬品の性質上、厳格な品質管理や全国一円への安定供給が求められ、大手への集中が進んでいるようだ。
「医薬品・医療用品卸売業」の休廃業・解散、倒産
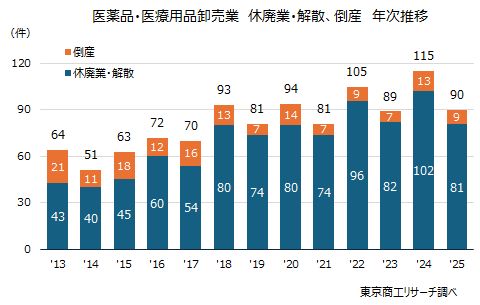
「医薬品・医療用品卸売業」の休廃業・解散、倒産は、2025年は合計90社(前年比21.7%減)だった。2024年の休廃業・解散、倒産件数は115件で2013年以降最多だったが、2年ぶりに100件を下回った。
2025年の倒産は9件(同30.7%減)だったが、すべてが清算型の破産で、再建型の民事再生、会社更生は発生がなかった。