好調なリユース市場で高まる「免税リスク」~制度改正で問われる管理態勢~
ブランド品や高級時計、貴金属などのリユース市場が成長(※1)を続けている。物価高騰を背景に循環型消費への関心が高まり、中古品需要が伸びている。さらに、訪日外国人(インバウンド)の旺盛な購買需要も市場拡大を後押ししている。
一方、市場の成長に伴い、免税販売制度を巡る不適切な取引や消費税還付に関する問題が表面化している。税当局の監視も強まり、リユース事業者はこれまで以上に厳格な管理体制が求められている。
成長市場とはいえ、リユース事業者を巡る金融機関や取引先の評価基準も変わりつつある。売上規模や成長率だけでなく、事業継続性や取引の透明性、内部管理体制の整備なども重要な評価項目になっている。
※1 2026年「リユース業」業績動向調査(5月25日公表)
インバウンド需要が市場拡大を後押し
リユース市場の成長を支える1つがインバウンド需要だ。高級時計やブランド品などは訪日客に人気が高く、免税制度を活用できることも需要を押し上げてきた。
一方、制度を悪用した取引への監視は強まっている。2026年10月、ブランド品の買取・販売の(株)OKURA(TSRコード:131914120、豊島区)が、免税販売を巡り東京国税局から約5億円の追徴課税を受けた。報道によると、転売目的が疑われる顧客への販売が問題視されたという。
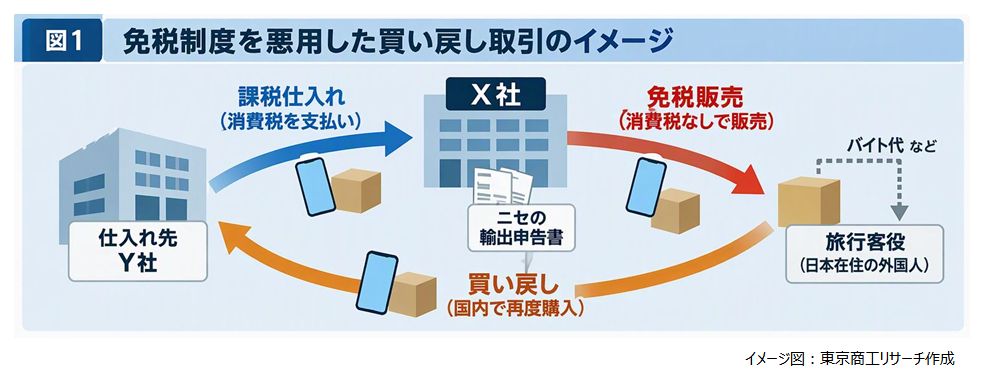
免税販売制度は本来、外国人旅行者が購入した商品を国外へ持ち出すことを前提としている。しかし、ブローカーを介して免税対象者を集める手口や、SNSなどで募集した購入代行者が免税価格で商品を購入し、その後国内で再度買い戻す行為が確認されているという。
相次ぐ免税制度の不適切利用
国税庁によると、2024年6月までの1年間に免税販売制度などに関連して追徴課税された金額は約81億円に達した。
制度を悪用した取引が増加傾向にあり、国税局は輸出免税や消費税還付に関する調査を強化している。実態を伴わない免税売上や架空取引を利用した還付申告についても厳格な対応を進めている。
こうした環境の変化は、制度を悪意なく運用している事業者にも影響が及ぶ。管理体制が不十分な場合、追加課税などの税務リスクだけでなく、金融機関や取引先からの信用低下を招く可能性もある。
「リファンド方式」への移行
免税制度の適正化を目的に、2026年11月に「リファンド方式」が導入された。
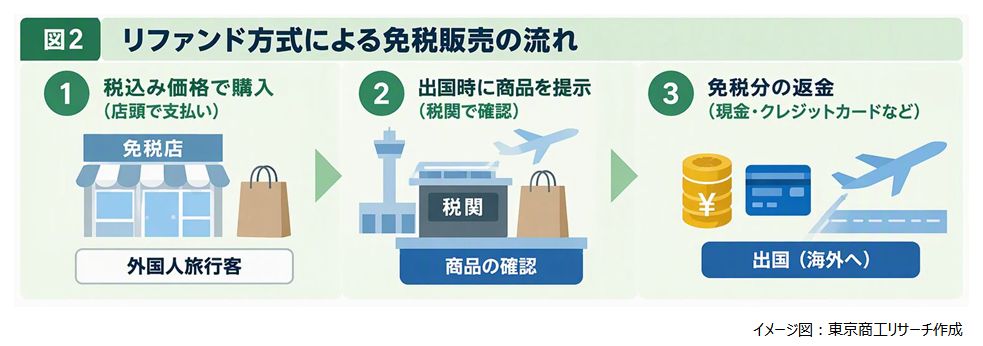
新制度では、旅行者は商品購入時に税込価格を支払い、出国時に税関が旅券や購入情報、商品の現物を確認し、消費税相当額の還付を受ける仕組みとなった。従来の制度は、購入時点で消費税が免除されていたが、新制度では実際に国外へ持ち出されたことを確認した後に還付する。この見直しにより、国内転売や不適切な免税取引の抑制効果が期待される。
一方、事業者側は、システム改修や事務負担の増加など、新たな対応を求められる。特に、免税取引の依存度が高い事業者には、制度変更後の動向に注視が必要だ。
金融機関が注視する管理体制
金融機関でも、制度変更がリユース業界に与える影響に関心を寄せる。
リユース業は、比較的高い収益が期待できるが、一般的な小売業とは異なる特有のリスクを抱えている。仕入先の多くが消費者のため、商品の流通経路の把握が容易ではない。
また、主な扱い品が高級時計やブランド品の場合、市場価格の変動が大きく、適正な在庫評価や商品管理が収益を左右する。加えて、本人確認や古物営業法への対応、取引記録の保存なども重要な管理項目となる。
決算資料だけでは実態を把握できず、収益や資金の流れまで含めた分析が求められる。
金融機関の担当者は、「与信判断にあたり、資金の流れの透明性や内部管理体制なども確認している」という。その上で、「特に、免税取引の比率が高い事業者は、税務リスクの有無や内部統制の整備状況が判断の重要なポイントとなる」と話す。
さらに近年は、マネーロンダリング対策の強化も求められている。換金性の高い高級時計やブランド品を扱う事業者は、継続的なモニタリングの対象となる可能性もあり、取引管理の実効性が一層重視されている。
リユース市場は、今後も成長が見込まれている。だが、その一方で、事業者に求められる管理水準も高まっている。
免税制度の見直しは、これまでインバウンド需要を追い風としてきたリユース事業者の経営に一定の影響を及ぼす可能性がある。
制度変更への対応だけでなく、取引の透明性や内部管理体制の整備は、金融機関や取引先からの評価を左右する要素となる。
リユース市場の成長は、営業面だけでなく、コンプライアンス強化の両立が問われることになる。