銀行の「預証率」は23.4%、2年連続で低下 「預金残高」1,082兆円、「株式」運用は12.8%増
~ 国内銀行103行 2026年3月期決算「預証率」調査 ~
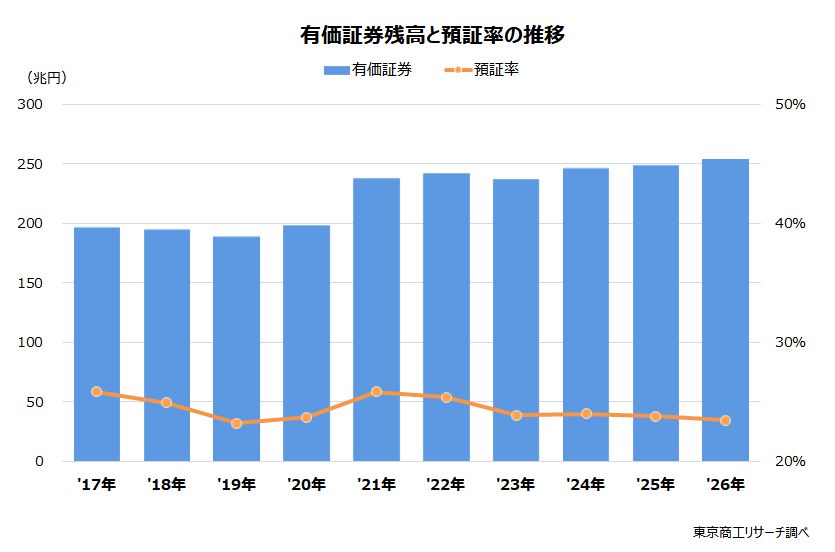
国内銀行103行の2026年3月期決算(単独)の「預証率」は23.4%(前年23.7%)で、2年連続で前年を下回った。これは、銀行が預金残高の積み上げに動き、積極的に貸出金を伸ばしたことを示している。
預証率は「預金残高」に対する「有価証券残高」の比率で、金融機関の資金運用状況を示す指標の1つ。2024年3月、日本銀行がマイナス金利を解除し、「金利のある世界」に戻り、貸出金の動向がそのまま銀行の収益に反映するようになった。これを受け、銀行貸出の原資となる預金残高が1,082兆7,350億円(前年比3.4%増)と積み上がり、現金預け金(譲渡性預金を含む)残高は285兆8,931億円(同11.8%減)、有価証券残高は253兆8,534億円(同1.9%増)にとどまった。
有価証券の内訳は、「国債」が81兆5,592億円(前年比1.7%増、構成比32.1%)と最も多く、伸び率は「株式」が21兆9,227億円(同12.8%増)と突出。好調な株価を反映している。
2026年9月1日、長期金利の指標となる新発10年物国債利回りが3%を突破した。銀行は国債の洗い替えをしているが、再び債権価格が下落しており、国債などの保有状況が注目される。
銀行は貸出金と有価証券の資金運用のバランスをどう取るかが緊急の課題になってきた。
※本調査は、国内銀行103行を対象に、2026年3月期単独決算の預証率を調査した。
※預証率は預金残高に対する有価証券残高の比率で、金融機関の資金運用状況を示す指標の1つ。預証率=有価証券÷(預金+譲渡性預金)で算出。有価証券は、貸借対照表の資産の部に計上される「国債」「地方債」「社債」「株式」「その他の証券」の合計。預金は、貸借対照表の負債の部に計上される「預金」「譲渡性預金」の合計。
※銀行業態は、1.埼玉りそなを含む大手行7行、2.地方銀行は全国地銀協加盟行、3.第二地銀は第二地銀協加盟行。
2026年3月期の預証率23.4%、2年連続で低下
国内103行が資産運用などで保有する2026年3月期の有価証券残高は、253兆8,534億円(前年248兆9,261億円)だった。前年より4兆9,272億円(1.9%増)増加し、3年連続で前年を上回った。
特に、「株式」残高は21兆9,227億円(前年比12.8%増)と大幅に増えた。円安で大手企業の株価が上昇し、大手行だけでなく、地方銀行、第二地銀でも伸び率が10%超となった。
2024年3月のマイナス金利解除で金利が上昇し、貸出金の伸びが銀行収益に直接つながるようになり、預証率は2年連続で低下した。
預証率の最高は、福岡中央銀行の41.8%(前年37.2%)で、唯一、40.0%を超えた。次いで、北國銀行39.0%(前年38.0%)、富山第一銀行37.0%(同33.4%)と続く。
預証率が前年より上昇したのは53行(前年43行)、低下が50行(同59行)と拮抗している。
「株式」残高が前年比12.8%増と突出
有価証券残高の内訳は、「国債」が81兆5,592億円(前年比1.7%増、構成比32.1%)で、2年連続で前年を上回った。103行のうち国債残高が前年を上回ったのは、73行(構成比70.8%)。
また、「株式」が21兆9,227億円(前年比12.8%増)で2年ぶり、外債などを含む「その他証券」が109兆1,756億円(同6.5%増)で4年連続で、それぞれ前年を上回った。
特に、「株式」は好調な株価を反映し、大幅な伸びが顕著となった。
一方、「地方債」は21兆3,133億円(同11.7%減)で3年連続、「社債」は19兆8,822億円(同12.4%減)で6年連続で、それぞれ前年を下回った。
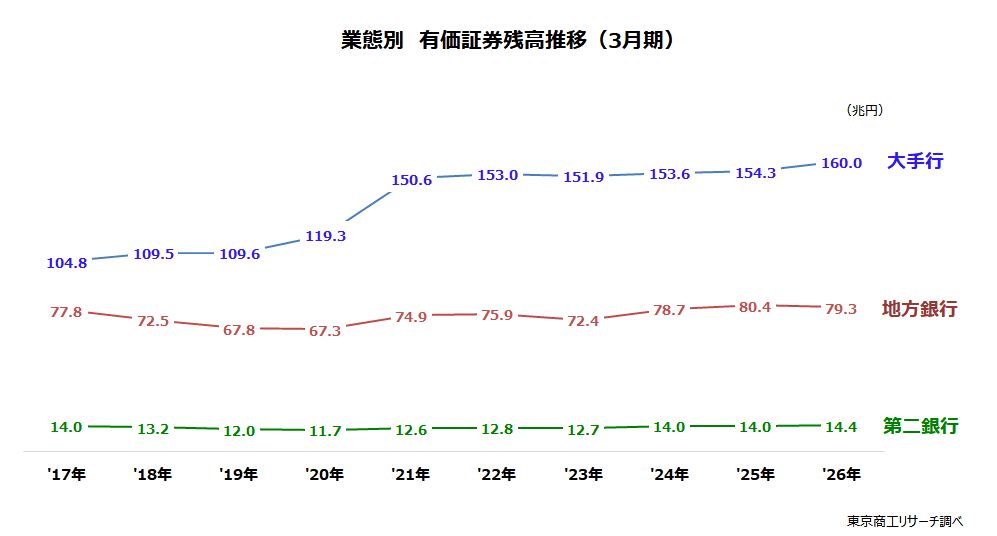
業態別の有価証券残高は、大手行が160兆569億円(同3.6%増)、第二地銀が14兆4,922億円(同2.9%増)とそれぞれ増加したが、地方銀行は79兆3,042億円(同1.4%減)と唯一、前年を下回った。
「株式」はすべての業態で1割以上増加した。ただ、長期金利の上昇で「国債」は、大手行が4年連続で減少した。一方で、地方銀行と第二地銀は3年連続でそれぞれ増加し、対照的な動きとなった。