大手ホテル「客室単価」1万8,003円、前年から678円増 インバウンド需要が好調、ホテル稼働率は80%台を維持
~ 2026年4-6月期上場ビジネス・シティホテル「客室単価・稼働率」調査 ~
全国でホテル運営を展開する上場12社(13ブランド)の2026年4-6月期の客室単価は、1万8,003円(前年同期比3.9%増)で、前年同期から678円上昇した。人件費や光熱費、食材費などのコスト上昇で、客室単価は高値基調が続き、2021年以降の同期間では最高を記録した。
一方、2025年10月に閉幕した大阪・関西万博のホテル需要の反動、中国人観光客の減少などで稼働率の落ち込みが懸念されたが、4-6月期は82.7%(前年同期82.9%)で前年同期から0.2ポイント下落にとどまった。
上場12社(13ブランド)の2026年4-6月期の客室単価は、10ブランドが前年同期を上回った。
10ブランドの稼働率は83.2%と8割超を維持している。ただ、客室単価の上昇幅は鈍化し、稼働率は6ブランドが前年同期を下回り、客室単価・稼働率の上昇は一服感がみられた。
9月後半のシルバーウィークは、11年ぶりの「5連休」で長期休暇を取りやすく、猛暑を避けた国内外の旅行者で活発な移動が期待される。ビジネスホテル、シティホテルの客室は、中国人観光客の減少を補うインバウンドと国内旅行者で客室争奪戦が必至で、高稼働が見込まれる。
一方、物価高や人件費高騰の中でホテル各社は、需要を見極めた客室単価とのレベニューマネジメント(収益管理)が求められている。
※本調査は、国内の上場ホテル運営会社12社の客室単価と稼働率を集計した。2026年6月に次いで9回目の調査。稼働率・客室単価は開示資料をもとに集計した。
※集計対象の企業・ブランドは以下の通り。藤田観光(株)(ワシントンホテル)、相鉄ホールディングス(株)(相鉄フレッサ・サンルート)、東急不動産ホールディングス(株)(東急ステイ)、(株)共立メンテナンス(ドーミーイン)、(株)グリーンズ(コンフォートホテル、ホテルエコノなど)、西日本鉄道(株)(西鉄ホテル)、ポラリス・ホールディングス(株)(ベストウェスタン)、大和ハウス工業(株)(ダイワロイネットホテル)、(株)西武ホールディングス(プリンスホテル)、阪急阪神ホールディングス(株)(阪急阪神ホテルズ)、三井不動産(株)(三井ガーデンホテル)、九州旅客鉄道(株)(THE BLOSSOMなど)
客室単価(前年同期比) 3ブランドで客室単価が下落
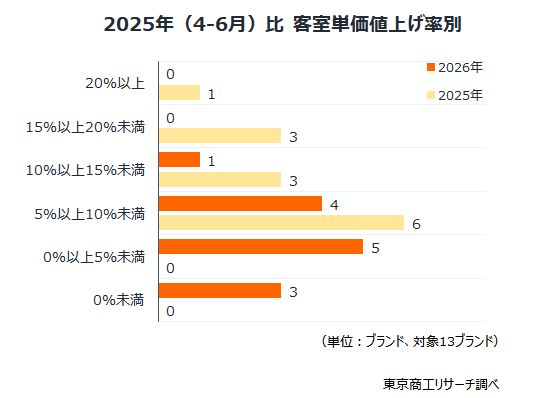
2026年4-6月期の客室単価は、前年同期と比べ13ブランドのうち、10ブランドが上昇した。
上昇率0%以上5%未満が最多の5ブランド。次いで、同5%以上10%未満が4ブランドと続く。客室単価の伸びは前年同期より緩やかになっている。
一方、3ブランドで客室単価が下落した。インバウンド需要や国内旅行者の取り込み、稼働維持のため宿泊料金を引き下げ、客室単価の下落につながった。
上昇率の最大は、「東急ステイ」(東急不動産HD)の14.1%上昇だった。
客室単価(2021年度比) コロナ禍の2倍超えも
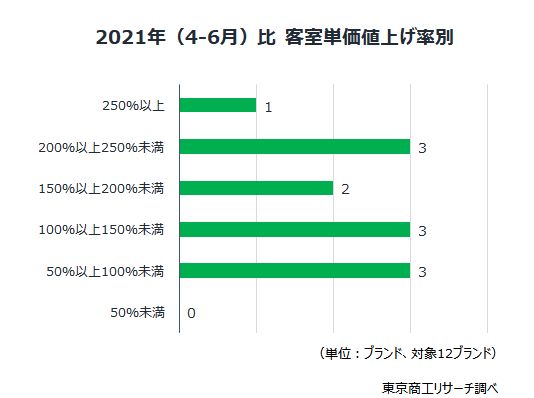
コロナ禍の2021年4-6月期と2026年同期の客室単価を比較した。比較可能な12ブランドは、すべて客室単価が上昇したことがわかった。
コロナ禍からの上昇率は、最多が200%以上250%未満、100%以上150%未満、50%以上100%未満の各3ブランドだった。
客室単価がコロナ禍の2倍以上は、「ワシントンホテル」(藤田観光)、「東急ステイ」(東急不動産HD)、「相鉄フレッサ・サンルート」(相鉄HD)、「ベストウェスタン」(ポラリスHD)の4ブランド。
【ビジネスホテル(9ブランド)】客室単価がコロナ禍の2.6倍に迫る
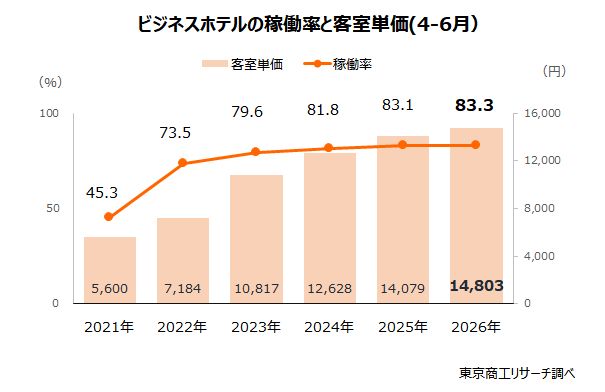
ビジネスホテル(9ブランド)の2026年4-6月期の稼働率は83.3%(前年同期83.1%)で、客室単価は1万4,803円(前年同期比5.1%増、前年同期1万4,079円)だった。コロナ禍の2021年同期は、外出規制で宿泊機会が激減し、稼働率は45.3%、客室単価は5,600円だった。
コロナ禍が落ち着き、円安の加速でインバウンド需要が急増した。これに伴い2022年同期の稼働率は73.5%に急回復した。
2024年同期に81.8%と80%台に乗せ、2025年からは83%台を維持している。
2026年4-6月期の客室単価は、宿泊客の増加に加え、人件費や物価上昇などで2021年同期の約2.6倍と大幅に上昇した。
【シティホテル(4ブランド)】稼働率、コロナ禍後初の下落
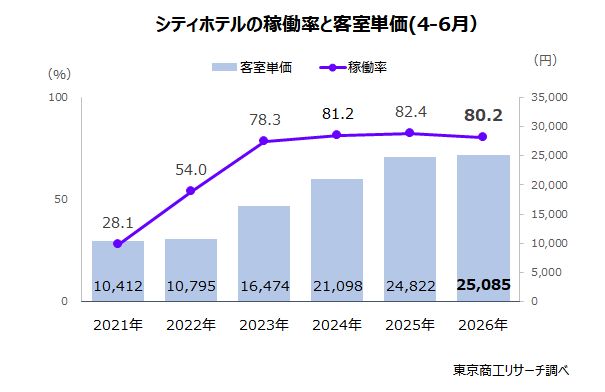
シティホテル(4ブランド)の2026年4-6月期の客室単価は、2万5,085円(前年同期比1.0%増、前年同期2万4,822円)で、前年同期から263円上昇した。宿泊客の増加と、人件費や光熱費などの販管費の上昇が客室単価を押し上げた。ただ、伸び率は前年同期の17.6%増から1.0%増に鈍化し、客室単価の上昇は一服した。
一方、稼働率は80.2%で、前年同期(82.4%)より2.2ポイント低下した。インバウンド需要の取り込みと国内旅行客がより安価な宿泊先を選ぶ傾向が強まったとみられる。
ただ、宿泊需要は底堅く、稼働率は前年同期を下回ったとはいえ、80%台の高い稼働率を維持している。
観光庁がまとめた「インバウンド消費動向調査」によると、2026年4-6月の訪日外国人旅行消費額は総額2兆5,096億円(前年同期比0.2%増)と微増だった。国・地域別では、米国が3,848億円(構成比15.3%)と最も多く、台湾が3,639億円(同14.5%)で続く。
一方、日本政府観光局によると、2026年4-6月の中国人旅行客は98万4,599人(前年同期235万3,279人)で、中国政府が訪日旅行の自粛を呼び掛けた影響が出た。ただ、米国や台湾をはじめとする他国・地域からの訪日客が、中国人観光客の減少を吸収している。特定の国・地域に依存しない集客が、安定したホテル稼働率につながっているようだ。
2026年2月、米国とイスラエルによるイラン攻撃以降、中東情勢は不透明な状況が続いている。国際情勢の変化は、航空便の運航や旅行マインドに影響を及ぼす可能性があり、訪日インバウンド需要に新たなリスク要因となる可能性もある。また、為替や各国の景気動向など、外部環境の変化も訪日客数や旅行消費、宿泊需要にも波及する。
ホテル業界は、これまで宿泊需要を牽引したインバウンド需要に過度に依存せず、国内旅行者もバランスよく取り込み、安定稼働の確保が重要になっている。
客室単価の上昇率が鈍化するなかで、ホテル業界は収益確保に向けた新たな局面を迎えている。