2025年度 中小企業の「推定調達金利」は1.29% 低金利企業でも金利上昇広がる
~ 2025年度 中小企業の「推定調達金利」調査 ~
日本銀行の政策金利引き上げに先行し、中小企業の資金調達コストが一段と上昇していることがわかった。
2025年度の中小企業の「推定調達金利」(以下、調達金利)は平均1.29%で、前年度の1.09%から0.20ポイント上昇した。3年連続で前年度を上回り、2016年度(1.37%)以来、9年ぶりの高水準となった。
2024年3月に日本銀行はマイナス金利を終了し、「金利のある世界」に戻った。政策金利は、2025年12月に0.75%程度、2026年6月に1.00%程度へ引き上げられ、9月には1.25%程度へ引き上げられる可能性が高い。金融機関は8月までに債務者区分の見直しをほぼ終えており、既存借入の借り換えや新規融資、リスケ実績等に応じ、中小企業の調達金利は今後も上昇圧力がかかる。
2025年度の金利上昇は、幅広い中小企業に及んだ。売上区分別では全6レンジ、産業別では全10産業、地区別でも全9地区で前年度を上回った。一方、最高・最低の金利差は売上規模別で0.22ポイント、産業別で0.28ポイントと、ともに過去10年間で最小となった。財務状況別でも、資産超過企業の上昇幅が債務超過企業を上回り、金利引き上げが進んでいることを示す。
金融機関は収益を重視し、低金利だった大手・優良企業への貸出金利も引き上げに動いている。原材料費や人件費などの物価高で収益力が落ち込むなか、借入金利の上昇はタイムラグを置いて中小企業の資金繰りに影響を及ぼす。金融環境の変化への対応力が、今後の企業経営を左右する局面に入りつつある。
※本調査は、財務データ上に有利子負債および支払利息割引料のある中小企業 (2025年4月-2026年3月期25万4,004社)を対象に抽出、分析した。なお、2026年3月期は集計中のため変動する可能性がある。
※中小企業の定義は、「中小企業基本法」に基づく。推定調達金利=支払利息割引料/有利子負債と定義。各年データの最高値および最低値からそれぞれ5%を除外して平均値を算出した。
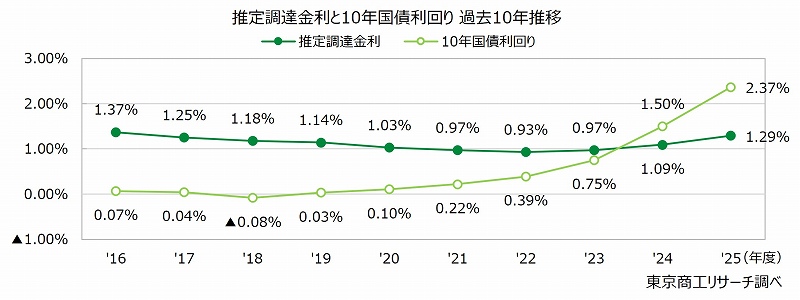
2025年度の中小企業の調達金利は平均1.29%、10年国債利回りとの差が広がる
2025年度の中小企業の調達金利は平均1.29%で、3年連続で前年度を上回った。企業の調達金利は、低金利とコロナ禍の資金繰り支援などを背景に、2022年度は0.93%まで低下した。
しかし、コロナ関連の資金繰り支援の縮小・終了やマイナス金利の終了などで、2023年度以降は上昇に転じている。2025年度の上昇幅は0.20ポイントで、前年度0.12ポイントから拡大した。
長期金利の代表的な指標である新発10年物国債の利回りは、2024年度の1.50%から2025年度は2.37%まで上昇。直近は2.98%~3.01%と30年ぶりの歴史的な高水準で推移している。
国債利回りの上昇は、企業の設備投資や住宅ローン、日銀の政策金利の引き上げは中小企業の資金繰りへの影響が懸念されるだけに、今後の資金調達金利の動きには注意が必要だ。
【売上区分別】売上規模が小さいほど高金利
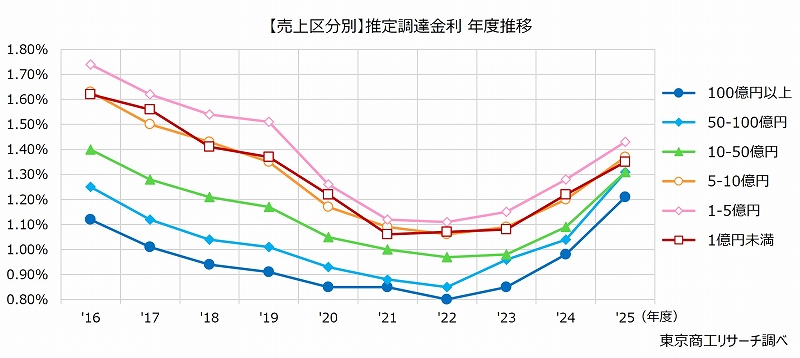
売上を6レンジに分けて分析した。2025年度の調達金利が最も高かったのは「1-5億円」の1.43%。次いで、「5-10億円」が1.37%、「1億円未満」が1.35%と続いた。一方、最も低いのは「100億円以上」の1.21%で、売上規模が小さい企業ほど調達金利が高い傾向は続く。
前年度との比較では6レンジすべてで上昇した。上昇幅の最大は「50-100億円」で0.27ポイント上昇(1.04%から1.31%へ)。次いで、「100億円以上」が0.23ポイント上昇、「10-50億円」が0.22ポイント上昇で続く。一方、「1億円未満」は0.13ポイント上昇、「1-5億円」は0.15ポイント上昇と、売上規模が小さいほど上昇幅は抑制された。
最高の「1-5億円」と最低の「100億円以上」の金利差は0.22ポイントとなり、売上規模での金利格差は前年度の0.30ポイントから縮小した。金融機関は、低金利貸出先の金利是正に動いており、国内金利の上昇は売上規模の大きい企業ほど上昇している。
2016年度には0.62ポイントあった売上規模間の金利差は、コロナ禍の資金繰り支援などを背景に縮小し、その後も差が大きく広がることなく推移している。2025年度は、規模間の金利差が過去10年間で最も小さくなった。
【財務状況別】資産超過企業の上昇幅が債務超過企業を上回る
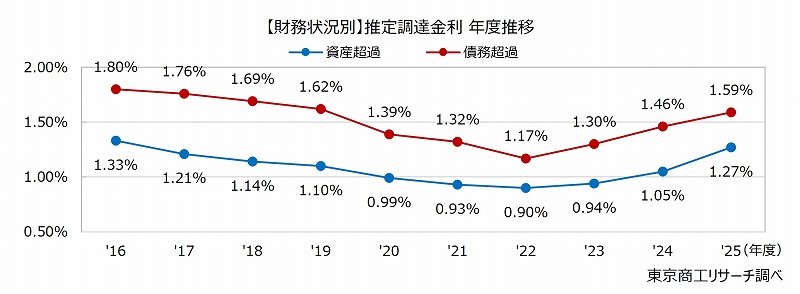
財務状況別では、2025年度の調達金利は債務超過企業が1.59%で、資産超過企業の1.27%を0.32ポイント上回った。財務内容による金利差は依然として大きい。前年度との比較では、債務超過企業が0.13ポイント上昇したのに対し、資産超過企業は0.22ポイント上昇し、金利差は前年度の0.41ポイントから0.32ポイントへ縮小した。
コロナ禍では、実質無利子・無担保融資などの資金繰り支援を背景に、債務超過企業の調達金利が低下し、2022年度には1.17%まで下がった。その後は債務超過企業の金利上昇が目立っていたが、2025年度は資産超過企業で上昇幅が大きく、金利上昇の影響が強く表れた。
【産業別】10産業すべてで上昇、産業間の金利差は過去10年で最小
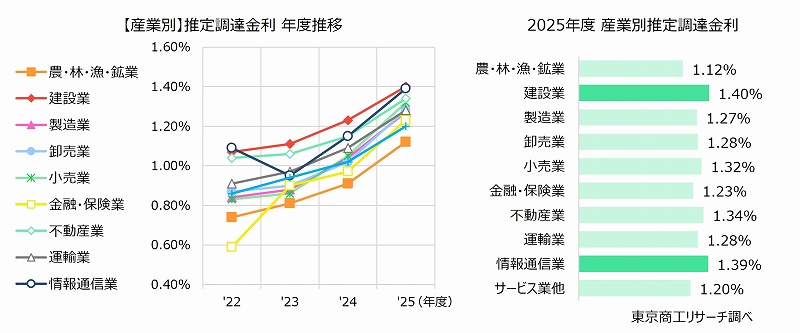
産業別の調達金利を分析した。2025年度の調達金利が最も高かったのは建設業の1.40%だった。次いで、情報通信業が1.39%、不動産業が1.34%、小売業が1.32%と続いた。最も低かったのは農・林・漁・鉱業の1.12%だった。
前年度からは10産業すべてで上昇した。上昇幅の最大は小売業の0.27ポイント上昇(1.05%から1.32%)。このほか、卸売業と金融・保険業が各0.26ポイント上昇、情報通信業で0.24ポイント上昇した。一方、金利が最大の建設業は0.17ポイントの上昇にとどまった。
最高の建設業と最低の農・林・漁・鉱業の金利差は0.28ポイントで、前年度の0.32ポイントから縮小し、過去10年間で最も小さくなった。コロナ禍では資金繰り支援などを背景に産業間の金利差が縮小したが、2025年度はすべての産業で調達金利が上昇するなか、これまで比較的低い水準だった産業でも上昇が目立った。
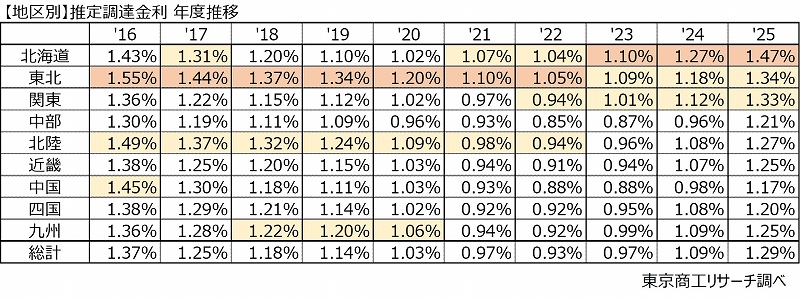
【地区別】9地区すべてで上昇、北海道が1.47%で最高
地区別では、2025年度の調達金利が最も高かったのは北海道の1.47%だった。ただ、北海道では道内7空港を運営する北海道エアポートの有利子負債が3,821億円と大きく、同社の調達金利は2.44%に達する。同社を除くと、北海道は1.34%まで低下する。
北海道に次いで、東北が1.34%、関東が1.33%、北陸が1.27%と続いた。一方、最も低かったのは中国の1.17%で、北海道との差は0.30ポイントだった。
前年度からは9地区すべてで上昇した。上昇幅の最大は中部で、0.96%から1.21%へ0.25ポイント上昇した。このほか、関東が0.21ポイント上昇、北海道が0.20ポイント上昇で続く。上昇幅が最小の四国は0.12ポイントの上昇にとどまった。
地区ごとの推定調達金利には、産業構成や企業規模、財務内容に加え、地域金融機関の構成や競争環境など複数の要因が影響する。コロナ禍以降では、北海道や東北など東日本で相対的に高い水準が続いている。