上場ゼネコンの業績 売上高は約1兆円の増収も利益減少続く
~ 2023年3月期決算「上場ゼネコン53社 業績動向」調査 ~
主要上場ゼネコン53社の2023年3月期(単体決算)の売上高合計は、12兆7,497億円(前期比7.9%増、9,443億円増)で2期連続の増収となった。売上高合計が12兆円台に乗ったのは2020年3月期(12兆7,636億円)以来、3年ぶり。一方、利益金の合計は売上総利益(粗利益)から最終利益まで、いずれも前年同期を下回った。本業の儲けを示す営業利益は3.8%(前期4.5%)で、2019年3月期から5期連続で減益に終わり、資材高騰、人手不足などで利益率の減少が課題となっている。
53社のうち、前期から「増収減益」は25社(構成比47.1%)と半数を占めたが、「減収減益」の8社(同15.0%)を含めた減益は33社(同62.2%)と6割を超えた。
都市部の再開発や公共投資による需要下支えと工事価格の上昇で、ゼネコン各社の業績は売上高、受注高、期末繰越工事高とも増加で推移した。ただ、売上の伸びが資材価格や労務費の高騰を吸収できず、収益ダウンの傾向がさらに鮮明となった。
アフターコロナで経済活動が平時に戻りつつあるなか、民需を中心に引き続き受注環境は期待が高まる。建設業を取り巻く外部環境の変化に対応しつつ、いかに収益を確保していくかゼネコン各社にとってより大きな経営課題になっている。
※本調査は、2009年3月期から2023年3月期までの決算期を対象に、連続比較が可能な上場ゼネコン53社の単体ベースの業績(売上高・売上総利益・営業利益・経常利益・当期純利益など)を集計、分析した。
売上高は前期から1兆円増 3期ぶり12兆円台も利益減少が鮮明に
上場ゼネコン53社の2023年3月期(単体)の売上高合計は12兆7,497億円で、前期(11兆8,053億円)より9,443億円(7.9%)増加し、2期連続の増収となった。資材価格や物流・労務費の上昇の工事価格への転嫁が進み、リーマン・ショック以降では2020年(12兆7,636億円)に次ぐ2番目の高水準となった。
一方、利益面は、粗利益が1兆2,259億円(前期比1.0%減)、営業利益が4,861億円(同9.6%減)、当期純利益が4,336億円(同6.9%減)と、各利益段階で減益を強いられた。このうち、本業の儲けを示す営業利益は2019年3月期以来、5期連続で前期割れとなった。

利益率 10%を割り込み8期前の水準に後退
売上高に対する利益率(粗利益、営業利益、経常利益、当期純利益)を比較した。
売上増に対し、粗利益率は9.6%と前期(10.5%)から0.9ポイント悪化し、2015年(7.5%)以来、8年ぶりに10%を割り込んだ。以下、営業利益率は3.8%(前期4.5%)、経常利益率は4.4%(同5.2%)、当期純利益率は3.4%(同3.9%)と、いずれも前期から悪化した。
リーマン・ショック以降では、2013年3月期を底に建設需要に支えられ売上高は急上昇し、同時に利益率の上昇も顕著だった。しかし、次第に売上高が頭打ちとなるなかで利益率の後退も目立ち、2023年3月期は8期前(2015年3月期)の水準まで後退した。
「増収減益」企業が約半数 赤字決算は三井住友建設の1社
主要上場ゼネコン53社の2023年3月期決算の売上高と最終利益を前期と比較した。
「増収減益」は25社(構成比47.1%)で最も多く半数に迫った。次いで、「増収増益」が19社(同35.8%)、「減収減益」が8社(同15.0%)、「減収増益」が1社(同1.8%)だった。
53社のうち、「増収」は44社(同83.0%)と8割を超えたが、対照的に利益では「減益」が33社(同62.2%)と6割を超え、「増収減益」の傾向が顕著だった。
また、赤字決算は、三井住友建設(当期純損失256億1,900万円)の1社のみ。大型建築工事での工事損失の追加計上などで2期連続の赤字となった。
前期の2022年3月期と比較すると「減収」(35社→9社)は大幅に減少したが、「減益」(37社→33社)は引き続き6割を超えた。ゼネコンの多くが物価上昇による価格転嫁が売上アップに寄与しているが利益改善には至らず、採算性の向上は今後の課題といえる。

受注高 建築、土木ともに増加
2023年3月期の受注高は13兆2,480億円で、2期連続で前期を上回り、2019年3月期(13兆4,846億円)以来、4期ぶりの13兆円台となった。
工事種類別では、建築工事が8兆2,751億円(前期比5.7%増)、土木工事は4兆5,089億円(同14.5%増)で、いずれも前期実績を上回った。
伸び率では土木工事が前期比14.5%増の伸びを見せ、建築工事の5.7%増を大きく上回った。ただし、これは土木工事が前期に大きく落ち込んだ反動によるもの。金額ベースでは建築工事が8兆2,751億円とリーマン・ショック以降で2番目の高水準に達し、再開発などの大型プロジェクトをはじめ、企業の設備投資、商業施設、マンションなど建築需要の活況ぶりを示している。

上場ゼネコン53社の2023年3月期末の繰越工事残高は18兆7,715億円(前期比5.8%増)で、3期連続で増加し、リーマン・ショック以降の金額ベースでは初めて18兆円台に乗せた。前期末から約1兆円増加し、旺盛な建設投資の需要増と工事価格の上昇を背景に市場規模は拡大している。
ただ、「増収や受注高の増加は、工事単価の上昇の影響が大きく、採算が取れるかは案件による部分が大きい」(大手鋼材商社)と指摘する声もある。資材高・労務費の高騰などで売上高や工事受注高は上昇したが、伸び率に見合う利益が取れにくい状況は業界の共通認識で、各社の利益率低下という形で顕在化している。
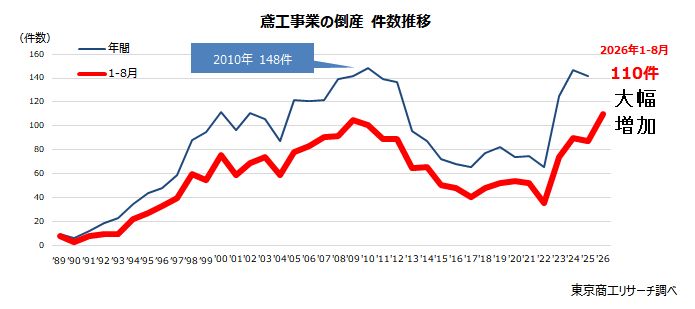
建設業の足下の倒産は前期比で3割以上増加し、特に長引くコロナ禍で疲弊した小・零細規模の工事業者の脱落が相次いでいる。重層的な下請構造を特徴とする建設業では、末端業者の倒産増加は業界の利益減少の歪みを証明している。業界全体のトップラインを形成し、周辺業者を牽引する存在として上場ゼネコンの今後の動向が注目される。