増加をたどる「法人版事業承継税制」の活用 ~ 内容と留意点の確認を ~
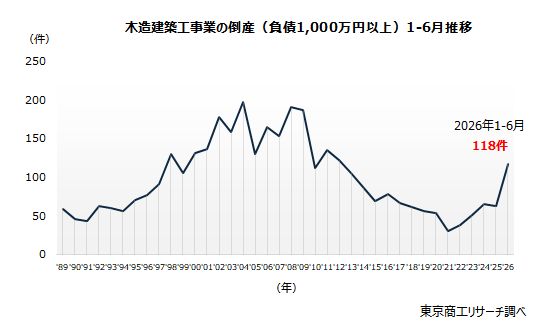
2025年の社長の平均年齢は63.81歳(前年63.59歳)(※1)で、高齢化が進んでいる。また、2026年1-8月の「後継者難」倒産は355件(前年同期比17.1%増)と、調査を開始した2013年以降の最多を記録し、事業承継が深刻な経営課題に浮上している。
事業承継には育成までの時間、経験の問題に加え、経営者保証や担保設定、後継者への株式譲渡に伴う贈与税など細かい手続きも多い。
政府はこうした中小企業の円滑な事業承継を支援するため、2009年度税制で非上場会社の株式に係る相続税・贈与税の納税猶予制度(法人版事業承継税制)を創設した。さらに、2018年度税制改正で事業承継税制の一部要件を緩和(対象株式の上限撤廃・対象者の拡充・雇用要件の見直しなど)し、「特例承継計画」の提出期限を2027年9月30日まで延長している(実際の贈与・相続を実行する適用期限は2027年12月31日で延長されていない)。
※1 東京商工リサーチ「2025年「社長の年齢」動向調査(2026年3月5日公表)
法人版事業承継税制
事業承継については、2008年10月1日に「経営承継円滑化法」が施行された。
その前の2002年度税制改正で、「取引相場のない株式等に対する相続税の課税価格の軽減措置」が創設されていた。2003年に軽減措置が緩和され、相続時精算課税制度(生前贈与の税負担を抑えつつ、将来の相続時にまとめて相続税として精算する制度)が適用された。その後も改正され、2009年度に前年度の税制改正大網を受けて、「取引相場のない株式等に係る相続税・贈与税の納税猶予制度」(法人版事業承継税制)が創設された。
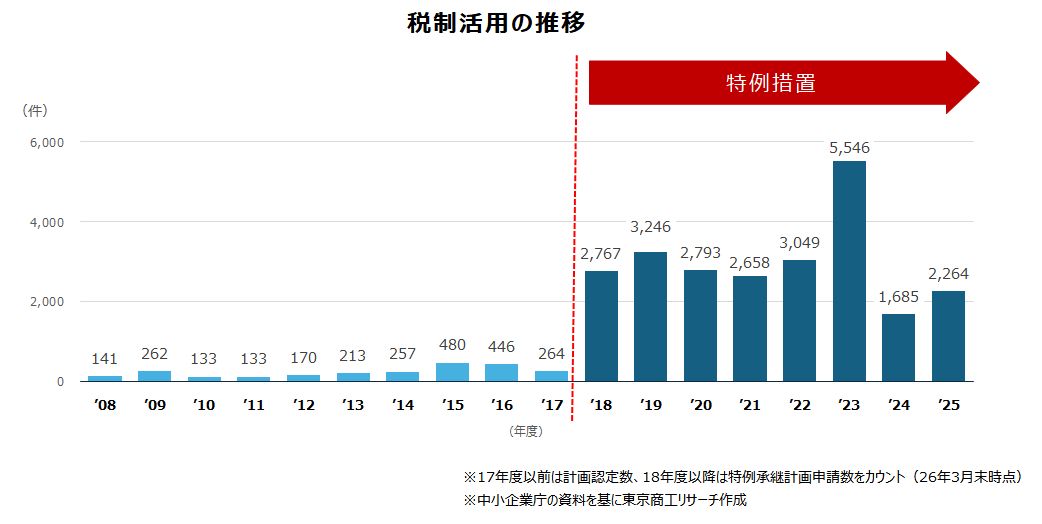
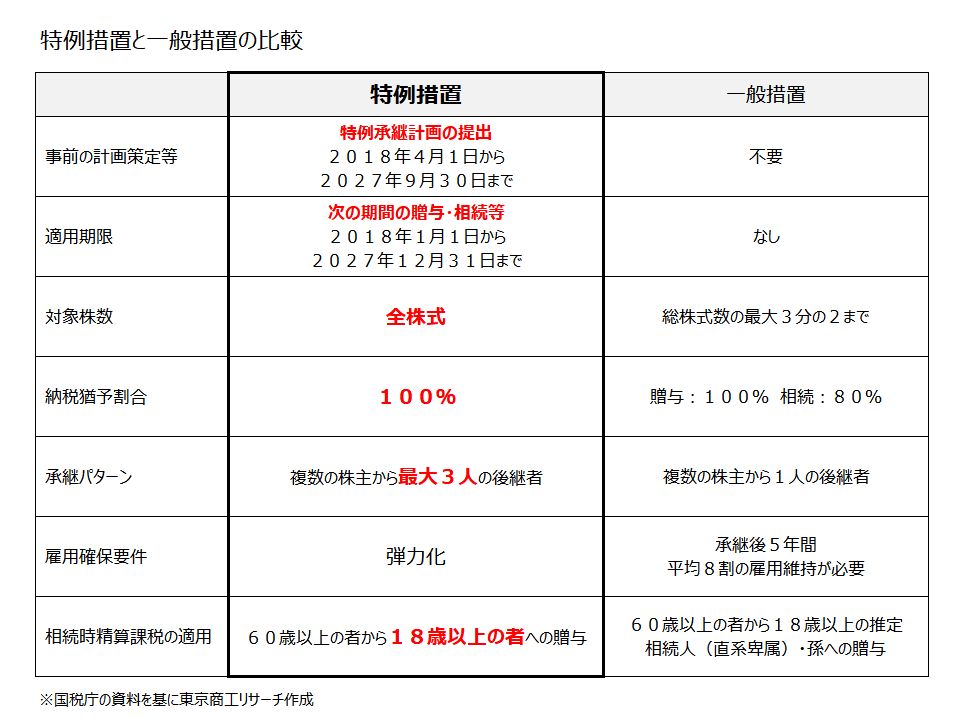
2018年度税制改正では、事業承継税制に10年間の「特例措置」が創設され、対象株式数の上限撤廃や納税猶予割合の拡大、納税猶予割合の拡大、後継者の拡充などが行われた。また、2026年度税制改正では、特例承継計画の提出期限が2026年3月31日から2027年9月30日まで1年6カ月延長された。
こうした拡大に伴い、2023年度の「特例承継計画提出件数」は5,546件に急増。2025年度は2,264件(2026年3月末)だった。
税制の内容は
法人版事業承継税制は、後継者である受贈者・相続人等が、円滑化法の認定を受けている非上場会社の株式等を贈与または相続などで取得した場合、非上場株式などに係る贈与税・相続税を一定の要件のもとで、納税が猶予され、後継者の死亡などで納税が猶予された贈与税・相続税の納付が免除される制度をいう。
法人版事業承継税制には、「一般措置」と「特例措置」の2つがある。
これまで納税猶予割合は、一般措置で贈与100%、相続80%だったが、特例措置では対象株式数の上限を撤廃し、猶予割合を100%に拡大した。これで承継する株式にかかる贈与税と相続税のすべてが納税猶予対象となった。
また、納税猶予の対象となる非上場株式などの制限(総株式数の最大3分の2まで)が撤廃された。
さらに、一般措置では、複数の株主から一人の後継者が対象となるのに対し、特例措置では複数の株主から最大3人の後継者への承継が可能となった。
このほか、雇用条件(事業承継後5年間平均で、雇用の8割を維持)を抜本的に見直し、雇用維持の要件を満たさなかった場合でも納税猶予が継続可能になった。
経営環境の変化などの不安を解消するため、将来、事業を売却・廃業する際に株価が下落していた場合、その株価を基に納税額を再計算し、事業承継時の株価を基に計算された納税額との差額が減免される仕組みも設けられた。
承継は時間が必要
代表者に不測の事態があっても、事業承継はすぐに対応できるわけではない。後継者の有無は、金融機関の融資の審査では確認事項であり、取引企業も与信判断に含めるなど、後継者育成は事業継続に欠かせない事案になっている。
政府も事業承継に向けた支援に注力しているが、法人版事業承継税制は廃業を選択肢にしている企業は活用が難しい。また、様々な制約があり、すべての企業が活用できるとは言い難い。
活用に際しては、いくつかの留意点もある。1点目は、適用時点で税金が直ちに免除される制度でなく、まず納税が「猶予」され、後継者の死亡など一定の要件を満たした場合に免除される制度であること。
2点目は、最初の5年間は毎年、6年目以降は3年ごとに都道府県や税務署に事業継続報告が求められていること。
3点目は、要件違反などで取り消しになった場合、猶予されていた本税に加え、利子税が発生すること、などだ。
事業承継は、あらかじめ余裕をもって準備し、多くの選択肢のなかで自社に適した手法を取るべきだろう。その一つに外部機関の助言もあるが、最終判断は自社で決断すべきだ。事業承継には数年の時間が必要といわれる。
家族、社員、外部に後継者として託すだけの適材がいるか、冷静な判断が求められる。
(東京商工リサーチ発行「TSR情報全国版」2026年10月15日号掲載「WeeklyTopics」を再編集)