2017年9月中間決算 単独決算ベース「銀行114行 預貸率」調査
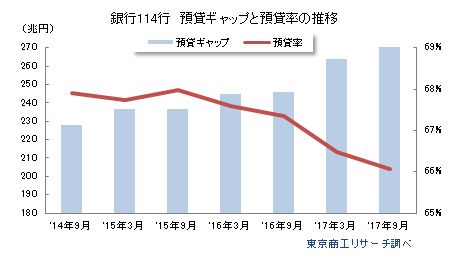
預貸率は銀行の経営指標の一つで、預金残高に対する貸出残高の比率を示す。国内銀行114行の2017年9月中間決算における預貸率は、前年同期より1.3ポイント低下の66.0%(前年同期67.3%)にとどまり、調査を開始した2011年以降では最低となった。
また、預金と貸出金の差額である預貸ギャップは270兆円と、前年同期(246兆円)より24兆円膨らみ過去最大に拡大した。
地区別にみると、預貸率上昇と低下がともに5地区と拮抗している。マイナス金利の導入以降、「地元密着型金融」を強める地銀・第二地銀の預貸率上昇が目立ったのに対し、大手銀行は6割で預貸率を下げ、地域や業態によって「まだら模様」をみせた。
- ※本調査は、国内銀行114行を対象に2017年9月中間決算の単独決算ベースの預貸率を調査した。
預貸率(%)は、「貸出金÷(預金+譲渡性預金)×100」で算出。「貸出金」は貸借対照表の資産の部から、「預金」と「譲渡性預金」は貸借対照表の負債の部から抽出した。 - ※2012年4月1日に住友信託銀行・中央三井信託銀行・中央三井アセット信託銀行の合併で発足した三井住友信託銀行は、過去データとの比較ができないため調査対象から除外した。
全体の預貸率は66.0%、前年同期より1.3ポイント低下
114行の2017年9月中間決算での単独決算ベースの預貸率は66.0%(前年同期67.3%)で、前年同期より1.3ポイント低下した。9月中間決算の推移は、2011年が68.5%、12年68.3%、13年67.9%、14年67.9%、15年67.9%、16年67.3%と低下傾向をたどり、2017年は調査開始した2011年以降で最も低い比率になった。
「預貸ギャップ」は270兆円に拡大
114行の2017年9月中間決算の「預貸ギャップ」(預金+譲渡性預金-貸出金)は、270兆1,755億900万円に膨らみ、貸出金に対する預金の大幅超過が続いている。こうした「預貸ギャップ」の拡大は、114行の2017年9月中間決算の総預金残高が前年同期比5.6%増だったのに対し、総貸出金残高が同3.6%増にとどまったことが影響し、マイナス金利の導入後の伸び悩む銀行貸出を反映した格好になった。
また、預金増加の背景には、(1)上場企業中心に業績が好調で、内部留保の積み上げなどで銀行貸出への依存度が低調、(2)老後の生活費や医療費などの不安から高齢者の預金が増加、(3)機関投資家が金利低下でコール市場での運用が難しく、わずかでも利息が付く銀行預金に資金運用をシフトしたなどが要因になり、預金残高の伸びにつながったとみられる。
預貸率の低下行が前年同期より19行増
114行のうち、前年同期より預貸率が上昇したのは62行(構成比54.3%、前年同期81行)で、前年同期より19行減った。伸び率トップは、肥後銀行の4.8ポイント上昇(65.7→70.5%)。次いで、東日本銀行4.7ポイント上昇(83.7→88.4%)、山陰合同銀行4.6ポイント上昇(70.0→74.6%)、愛媛銀行4.1ポイント上昇(70.6→74.7%)と続く。
肥後銀行は、熊本地震からの復興や貸出先の業績回復などで貸出金を伸ばした。東日本銀行は、横浜銀行との統合シナジー効果を背景に、中小企業向け貸出が増加した。山陰合同銀行は近県にも積極的な貸出を行い融資額を増やした。
一方、前年同期より預貸率が低下したのは52行(構成比45.6%、前年同期33行)で、前年同期より19行増加した。グループ全体の事業モデルの転換から手数料ビジネスを強化している、みずほ信託銀行の4.0ポイント低下(93.8→89.8%)を筆頭に、みずほ銀行4.0ポイント低下(62.3→58.3%)、西京銀行3.9ポイント低下(82.2→78.3%)、南日本銀行3.8ポイント低下(78.9→75.1%)など。
地区別は「まだら模様」、預貸率の上昇と低下が拮抗
本店所在地の全国10地区別の預貸率は、最高が九州21行の77.8%。次いで、中部14行が74.9%、北海道2行が74.4%、中国9行が74.0%、近畿11行が73.5%、関東(東京を除く)19行が72.1%、北陸6行が70.9%、四国8行が70.6%、東北13行が63.2%、東京11行が60.2%の順。
前年同期比では、全国10地区のうち5地区で預貸率が低下した。低下幅では、大手銀行が本店を構える東京の2.4ポイント低下(62.6→60.2%)を筆頭に、北陸1.4ポイント低下、近畿0.9ポイント低下、関東0.5ポイント低下、北海道0.1ポイント低下と続く。
一方、比率が上昇した5地区は、中国2.7ポイント上昇、四国1.6ポイント上昇、中部1.1ポイント上昇、九州0.7ポイント上昇、東北0.2ポイント上昇で、全国的には「まだら模様」をみせた。
業態別、大手銀行は低下、地銀・第二地銀は上昇
業態別の預貸率では、地銀64行が73.4%(前年同期72.8%、前年同期比0.6ポイント上昇)、第二地銀41行が75.1%(同74.4%、同0.7ポイント上昇)で、ともに前年同期よりアップしたのに対し、大手銀行9行は60.4%(同62.9%、同2.5ポイント低下)にダウンした。大手銀行は9行のうち、6行で預貸率を下げたことが影響した。
114行の2017年9月中間決算では、マイナス金利の導入以降、地銀と第二地銀が地元密着の貸出を強化し、預貸率上昇の銀行が目立った。一方、大手銀行は大手企業の業績改善と株式、債券市場などの活況から貸出が伸び悩んだ。単純平均の預貸率は、調査を開始以来、最低を記録した。
一方、預貸率の中央値(データを昇順または降順に並べ、真ん中の値)は、2017年9月中間決算では前年同期比0.4ポイント上昇の73.2%(前年同期72.8%)で、預貸率の底上げ傾向も見て取れる。マイナス金利の導入以降も、貸出以上に預金が増えて預貸率が上昇ラインを描けない構図が定着しており、実効ある預貸率の上昇にはしばらく時間がかかりそうだ。