2026年3月期の「銀行利回り」0.25% 10年間で最高、「逆ざや行」は4行に減少
~ 2026年3月期 国内103銀行「総資金利ざや」調査 ~
2026年3月期の国内103銀行の「総資金利ざや(中央値)」は0.25%(前年0.18%)で、3月期としては2014年3月期(0.20%)以降、12年ぶりに0.2%台に乗せた。
「総資金利ざや」は、銀行が本業でどれくらい効率よく儲けたかを示す指標で、資金運用利回りから調達原価率を差し引いて算出する。2026年3月期の「資金調達原価率(中央値)」は、預金金利の引き上げで0.92%(同0.76%)に上昇した。一方で、貸出金利も引き上げられ、「資金運用利回り(中央値)」は1.21%(同0.93%)と6年ぶりに1%台に上昇し、総資金利ざやの大幅上昇に寄与した。
「金利のある世界」に戻り、銀行の低金利貸出は終焉を迎えた。このため、貸出拡大がそのまま銀行の収益に反映されることとなり、規模拡大に向けた銀行再編の動きも出始めている。
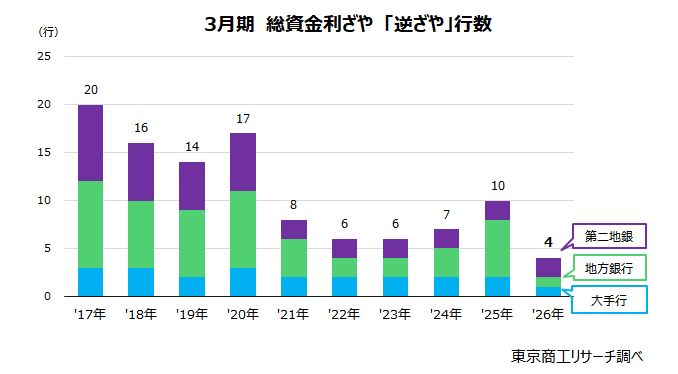
2026年3月期に「資金運用利回り」が「資金調達原価率」を下回った、いわゆる「逆ざや」行は4行(前年10行)と大幅に減少した。「資金運用利回り」は、マイナス金利解除とともに好転し、2026年3月期は比較可能な102行(八十二長野銀行を除く)すべてで上昇した。一方、「資金調達原価率(中央値)」は、預金金利の引き上げで西京銀行を除く101行で上昇した。
※ 本調査は国内103銀行の2026年3月期決算で、「総資金利ざや」(国内業務部門)を調査、分析した。
※ 「総資金利ざや」は、「資金運用利回り」-「資金調達原価率」で算出され、収益を示す一つの指標。貸出金や有価証券の利息などを指す「資金運用利回り」が、人件費や資金調達に要したコストの「資金調達原価率」を下回ると、貸出や運用で利益が出ていない「逆ざや」となる。
※ 銀行業態は、1.埼玉りそなを含む大手行7行、2.地方銀行は全国地銀協加盟行、3.第二地銀は第二地銀協加盟行。
「総資金利ざや」中央値は0.25%に上昇
国内103銀行の2026年3月期の「総資金利ざや(中央値)」は、0.25%(前年0.18%)だった。
2016年2月、日本銀行のマイナス金利導入で、金融機関の低金利による貸出競争が幕を開けた。2017年3月期の「総資金利ざや」は0.13%で、前年の0.18%から0.05ポイント下落した。しかし、2020年からのコロナ禍で、ゼロゼロ融資(実質無利子・無担保融資)など通常貸出より高金利の貸出が増え、「総資金利ざや」は緩やかに上昇した。
2024年3月のマイナス金利解除後は、銀行貸出は低金利競争から金利引き上げに舞台を移し、2026年3月期の「総資金利ざや」の大幅上昇につながった。
2026年3月期の102行(八十二長野銀行を除く)を前年と比較すると、「資金調達原価」は西京銀行を除く101行で上昇し、「資金運用利回り」は102行すべてで上昇した。
このため、「総資金利ざや」は前年の46行から約2倍の90行(構成比88.2%)で上昇した。
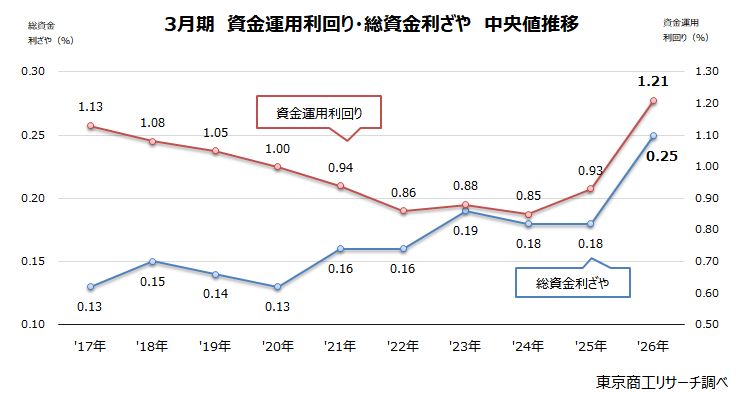
貸出金利の引き上げで銀行の資金運用利回りは好転し、総資金利ざやは10年間で最高となった。また、総資金利ざやの逆ざやも4行と大幅に減少した。
2024年3月のマイナス金利解除を前に、銀行は貸出金の原資となる預金集めに先行して動き、預金金利を引き上げた。
3月期では、2024年と2025年は資金運用利回りが上昇したが、同時に資金調達原価も増加し、総資金利ざや上昇阻害した。だが、2026年は貸出金利の引き上げが進み、資金調達原価の負担増を吸収し、総資金利ざやは10年間で最高となった。
ここにきて貸出金の伸びが銀行収益に反映しており、規模拡大を模索する銀行再編が活発になっている。
ただ、過剰債務の解消を先送りする中小企業は依然として少なくない。銀行は貸出金利の引き上げに動いているが、今後、中小企業の再生や廃業などに向けてどのように支援し伴走していくのか、真価が問われるだろう。