コロナ禍以降で利用率が上昇の「信用保証協会」 今後も新規事業・DXなど向けの資金調達で利用増か
~2026年「借入と信用保証協会の利用」に関するアンケート調査~
低金利の時代が終焉を迎え、「金利ある世界」が戻ってきた。新発10年物国債の利回りが10月上旬、一時3.105%まで上昇し、約30年ぶりの高水準となるなか、企業の資金調達の環境も変化している。
中小企業を中心に、銀行の単独融資を受けられない場合、または融資枠を広げたい企業などが活用する信用保証協会付き融資はコロナ禍で利用率が上昇したが、今後も利用需要が高まる可能性がある。
東京商工リサーチは10月上旬、企業を対象にインターネットで、借入および信用保証協会の利用についてアンケート調査を実施した。これによると、新規借入をしていないと回答した企業も含めた割合では、新規借入の際、プロパー借入(信用保証協会活用なし)が27.3%だったのに対し、信用保証協会を活用した借入は24.1%だった。2024年1月以降に借入を実行した企業2,650社に絞ると、信用保証協会を活用していない企業は53.0%、信用保証協会を活用した企業は46.9%で、信用保証協会の活用は二分化している。
信用保証制度の対象は中小企業だが、製造業やソフトウェア業などは資本金3億円以下が対象だ。本調査では資本金1億円以上を大企業と定義しているため、一部大企業が制度の対象となる。また、資本金が基準を上回っていても、従業員数が基準を下回れば制度の対象となる。
※ 本調査は、2026年10月1日~8日、企業を対象にインターネットによるアンケート調査を実施し、有効回答5,180社を集計、分析した。
※ 本調査は、今回が初めて。
※ 資本金1億円以上を大企業、1億円未満(個人企業等を含む)を中小企業と定義した。
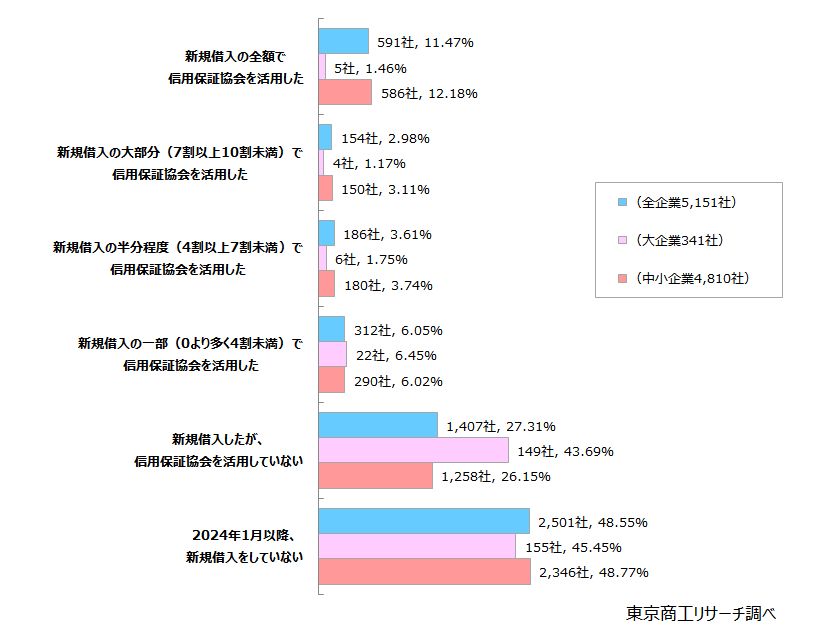
Q1. 2024年1月以降、貴社は金融機関からの新規借入(借り換え・リファイナンス、契約更新・条件変更は除く)で信用保証協会を活用しましたか?(単一回答)
◇「活用した」24.1%、「新規借入の全額で信用保証協会を活用した」も11.4%
借入と信用保証協会の活用について、新規借入の一部から全額までのいずれかを回答した合計の「活用した」は24.1%(5,151社中、1,243社)だった。このうち、「新規借入の全額で信用保証協会を活用した」は11.4%(591社)、うち中小企業では12.1%(4,810社中、586社)で、信用保証協会に資金調達を依存している中小企業が多いことも浮き彫りになった。
回答の最多は「新規借入をしていない」が48.5%(5,151社中、2,501社)で最も多かった。次いで「新規借入したが、信用保証協会を活用していない」が27.3%(1,407社)で続く。「新規借入したが、信用保証協会を活用していない」と回答した企業は、大企業が43.6%(341社中、149社)、中小企業が26.1%(4,810社中、1,258社)で、大企業の割合の高さが際立った。
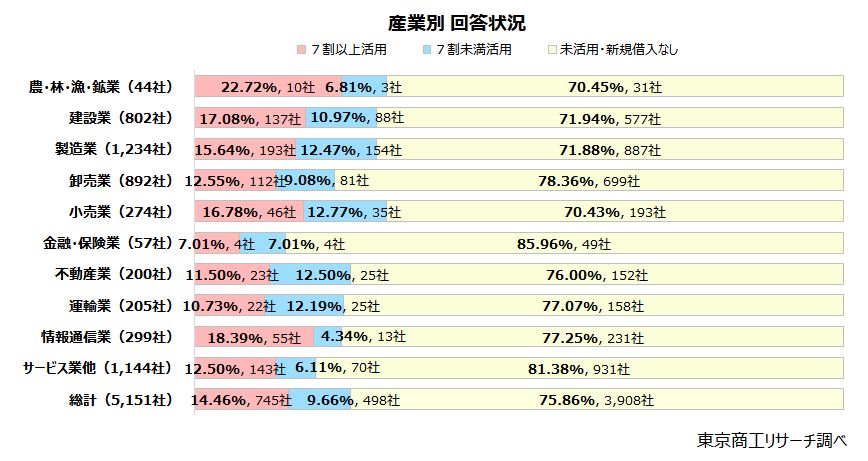
産業別 「7割以上活用」農・林・漁・鉱業が最多
Q1の回答を産業別に分析した。Q1の回答「新規借入の全額で信用保証協会を活用」「新規借入の大部分(7割以上10割未満)で信用保証協会を活用」を合計した「7割以上活用」のうち、最高は農・林・漁・鉱業の22.7%(44社中、10社)。農業近代化資金などで利用されたようだ。
次いで、情報通信業の18.3%(299社中、55社)、小売業の16.7%(274社中、46社)が続く。労働集約型の産業で利用が高く、賃上げなど人件費上昇のための資金需要が響いた可能性がある。また、小・零細企業ほど担保となる有形資産が少なく、信用保証協会を活用する傾向が高い。
一方、 Q1の回答「新規借入したが、信用保証協会を活用していない」「2024年1月以降、新規借入をしていない」を合計した「未活用・新規借入なし」で、最も高かったのは金融・保険業の85.9%(57社中、49社)だった。次いで、サービス業他の81.3%(1,144社中、931社)、卸売業の78.3%(892社中、699社)と続く。
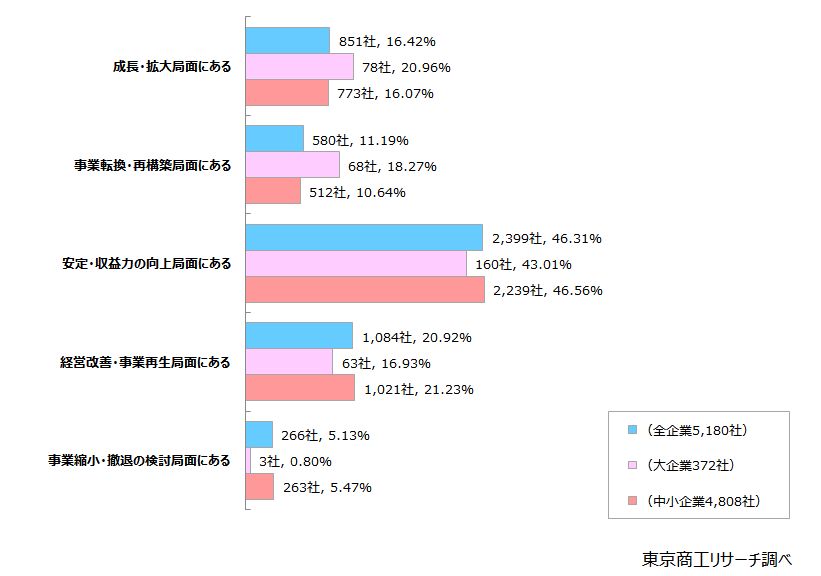
Q2. 貴社は、現在どのような経営状況にあると認識しますか?(単一回答)
◇「安定・収益力の向上局面にある」が46.3%で最多
最多は、「安定・収益力の向上局面にある」の46.3%だった。Q2で「未活用・新規借入なし」の割合が最も高かったが、それを裏付ける結果となった。
「成長・拡大局面にある」「事業転換・再構築局面にある」と回答した割合は、大企業が中小企業を上回った。
一方、「経営改善・事業再生局面にある」と回答した割合は、中小企業が21.2%で、大企業の16.9%を上回った。
大企業より中小企業が、資金繰りや収益性、財務内容の改善を目指す傾向にあり、中小企業よりも大企業が新分野への進出、業態転換、事業再編などを進めている傾向にあることがわかる。
「事業縮小・撤退の検討局面にある」と回答した企業も5.1%で、特に中小企業で目立った。小・零細企業の倒産が増加傾向のなか、苦境にある中小企業が一定程度存在することが本調査でも浮き彫りになった。
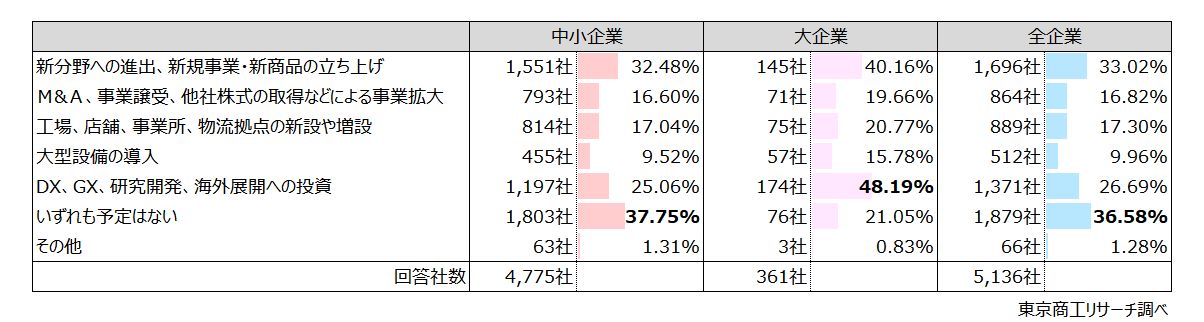
Q3.向こう3年(概ね2029年末まで)で、以下の取り組みに着手する可能性はありますか?可能性が50%以上あるものを回答ください。(複数回答)
◇担保にできる資産の取得が困難な取り組みに着手したい企業の割合が高い
大企業は「DX、GX、研究開発、海外展開への投資」が48.1%(361社中、174社)で最多、「新分野への進出、新規事業・新商品の立ち上げ」も40.1%(145社)で続く。
中小企業は、「いずれも予定はない」が37.7%(4,775社中、1,803社)で最多だったが、何かしらの取り組みに着手する可能性が50%以上と回答した企業では、「新分野への進出・新規事業・新商品の立ち上げ」が最多で32.4%(1,551社)だった。次いで、「DX、GX、研究開発、海外展開への投資」の25.0%(1,197社)と続く。
規模を問わず、何かしらの取り組みに着手する可能性が高い企業では、不動産、設備、取得する株式など、担保にできる資産を取得することが可能な取り組みと比較して、担保にできる資産の取得がより困難な「新分野への進出、新規事業・新商品の立ち上げ」「DX、GX、研究開発、海外展開への投資」に着手したい企業が多いことがわかった。したがって今後、こうした取り組みを中心に、信用保証協会を活用する需要も高まる可能性が高い。
産業別 産業ごとに異なる結果に
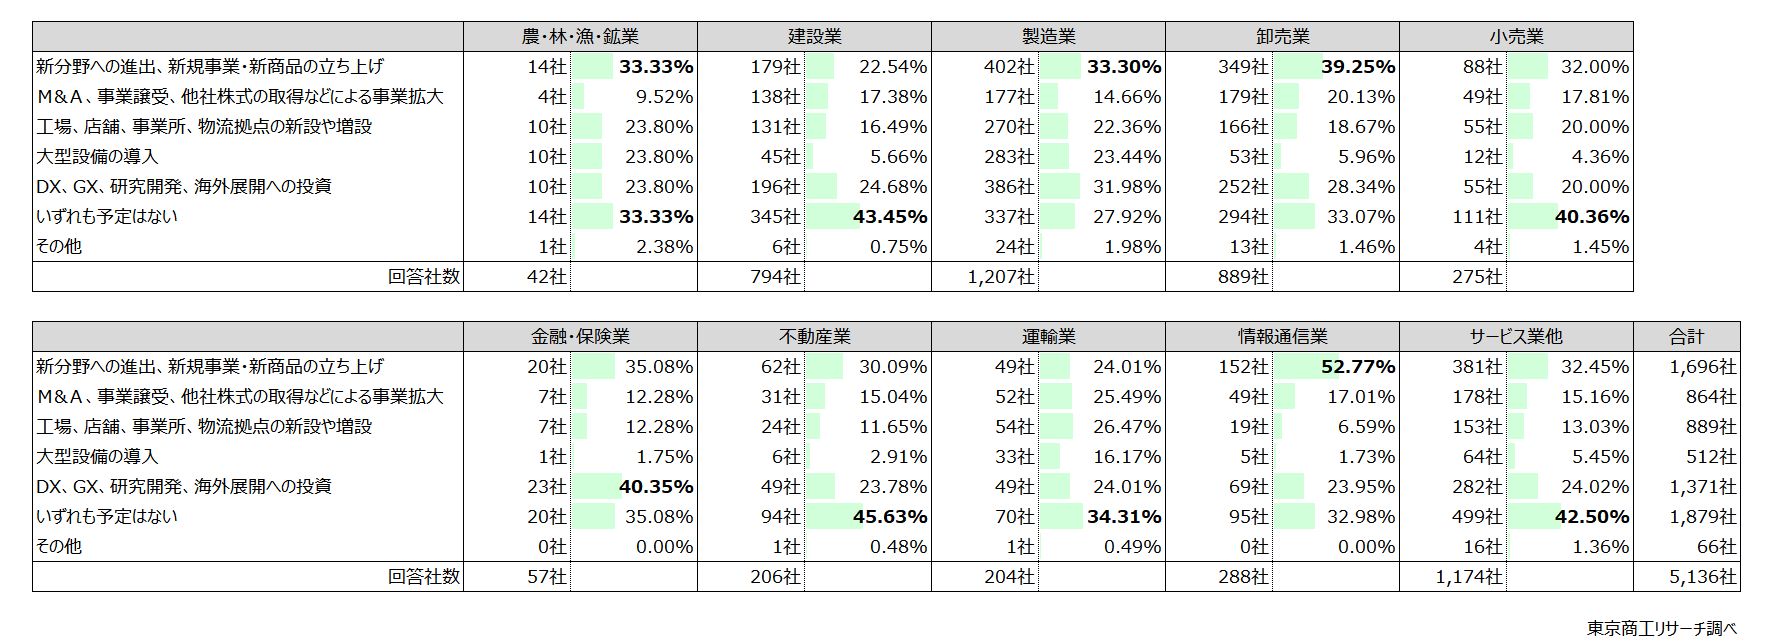
Q3の回答を産業別に分析した。Q3で企業規模を問わず多かった「新分野への進出、新規事業・新商品立ち上げ」が最多だったのは、農・林・漁・鉱業(「いずれも予定はない」と同率)、製造業、卸売業、情報通信業の4産業。情報通信業は50%を超えた。情報通信業は新興企業が多いほか、足もとではAIの発展も著しく、産業として競争を生き抜くのに他の産業よりも早い変革スピードが求められるようだ。
また、「新分野への進出、新規事業・新商品立ち上げ」「DX、GX、研究開発、海外展開への投資」は全産業で20%以上の企業が着手する可能性が高い取り組みに挙げた。
農・林・漁・鉱業と製造業、運輸業の3産業は相対的に各取り組みに回答が分散しており、産業内でも各企業が抱える課題が異なることがうかがえる結果となった。
Q4.Q3で「いずれも予定はない」以外の回答をされた方に伺います。Q3で選択された取り組みに必要な資金について、プロパー融資(保証協会を活用しない借入)の調達状況(もしくは見込み)は次のうちどれですか?複数の取り組みがある場合は、投資見込み額が最も大きいものを念頭に回答ください。(単一回答)
◇「金融機関から調達しない」が最多も、「金融機関に相談していない」も2割以上
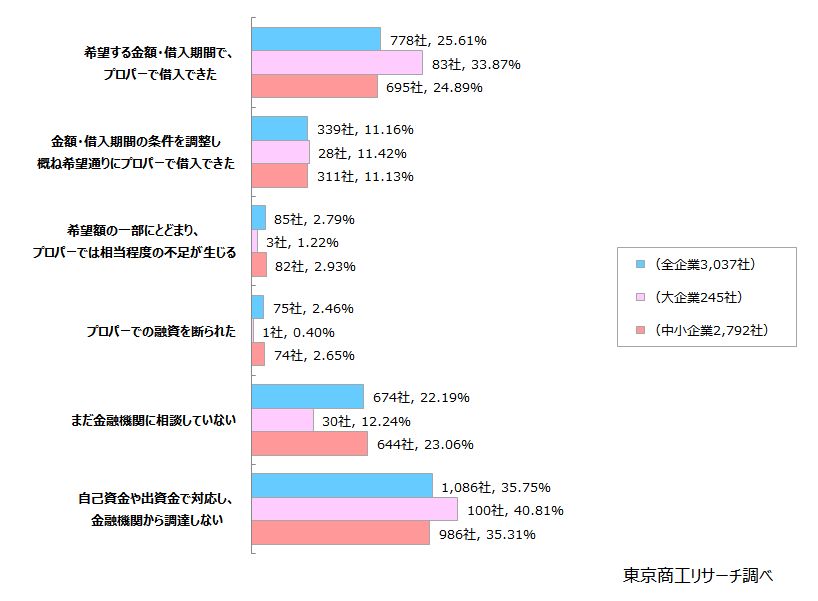
最多は「自己資金や出資金で対応し、金融機関から調達しない」で35.7%(3,037社中、1,086社)だった。大企業、中小企業ともに最多で、金利の上昇局面で借入を抑えようとする動きが出てきたとみられる。次いで「希望する金額・借入期間でプロパーで借入できた」で25.6%(778社)で、資金を順調に調達できていることがうかがえる結果だった。
一方、中小企業では「まだ金融機関に相談していない」の割合の高さも目立ち、23.0%(2,792社中、644社)が回答した。中長期的な企業の発展や維持のため、何かしら新しい取り組みに着手する必要は認識しつつも、資金調達にについて相談できていない企業も一定数存在するようだ。
Q5.Q4で「希望額の一部にとどまり、プロパーでは相当程度の不足が生じる」「プロパーでの融資を断られた」と回答された方に伺います。希望額を借入できない(見込み含む)理由は何ですか?金融機関から受けた説明をベースに回答ください。(最大3つ選択)
◇「財務内容や返済余力に懸念」が最多
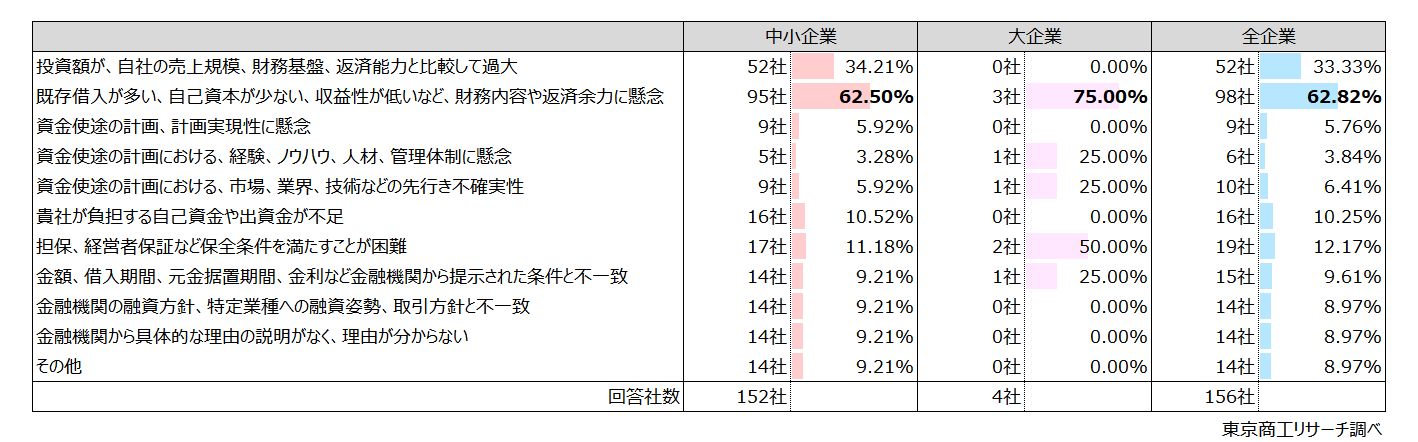
希望額を借入できない理由を聞いた。大企業が希望額を借入できないと回答した企業数は4社にとどまり、全回答企業156社中、152社が中小企業だった。
最多は、「既存借入が多い、自己資本が少ない、収益性が低いなど、財務内容や返済余力に懸念」で62.8%(156社中、98社)だった。次いで、「投資額が、自社の売上規模、財務基盤、返済能力と比較して過大」で33.3%(52社)。
他の理由は各15%以内で分散した。また、「金融機関からの具体的な説明がなく、理由がわからない」も8.9%(14社)あり、資金調達に向けた過剰債務の解消や業績改善への取り組みを金融機関が伴走できていないケースもみられた。