


約7割が「価格転嫁できていない」、サービス業で高位 = 価格転嫁に関するアンケート調査
原油高や原材料価格の上昇、円安進行などのコストアップが企業経営を直撃するなか、「価格転嫁できていない」企業は約7割(構成比68.6%)に達することがわかった。販売やサービス提供の価格への転嫁に苦心する企業が多い実態が浮き彫りになった。
東京商工リサーチは4月1日~11日にかけて、原油・原材料価格が高騰する中で価格転嫁に関するアンケート調査を実施した。それによると、コスト吸収(バッファ)について、16.9%の企業が現状より10%以下のコスト上昇で、営業赤字に転落すると回答した。規模別では、大企業(資本金1億円以上)が13.1%に対し、中小企業は17.3%で、企業規模が小さいほどコスト増が経営の負担になりやすい構図を示している。一方、 29.0%の企業が「すでに赤字」と回答した。
価格転嫁が進まず赤字が続くと事業継続が危ぶまれる事態に陥りかねない。為替相場やロシアのウクライナ侵攻など国際情勢の先行きが不透明だけに、価格転嫁が緊急の課題に浮上している。
- ※本調査は、2022年4月1日~11日にインターネットによるアンケート調査を実施し、有効回答3,900社を集計・分析した。
資本金1億円以上を大企業、1億円未満(個人企業等を含む)を中小企業と定義した。
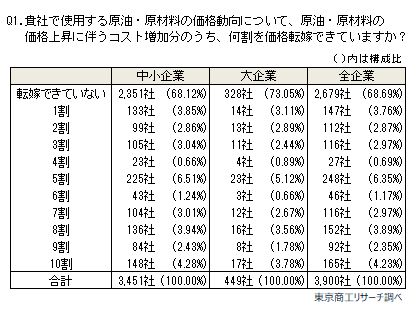
Q1.貴社で使用する原油・原材料の価格動向について、原油・原材料の価格上昇に伴うコスト増加分のうち、何割を価格転嫁できていますか?
約7割が「転嫁できていない」
「転嫁できていない」が68.6%(3,900社中、2,679社)で最多。
一方、「10割」(全額転嫁)は4.2%(165社)で、価格転嫁は企業間で大きなバラつきがある。
規模別では、「転嫁できていない」は大企業が73.0%(449社中、328社)に対し、中小企業は68.1%(3,451社中、2,351社)で、大企業が中小企業を4.9ポイント上回り、価格転嫁に苦慮しているようだ。
「価格転嫁できていない」と回答した企業を業種別で分析(業種中分類、回答母数20以上)した。
トップは受託開発ソフトウェアや情報提供サービスが含まれる「情報サービス業」の90.7%(108社中、98社)だった。次いで、旅行やブライダルなどの「その他の生活関連サービス業」が90.4%(21社中、19社)。
上位はサービス業が目立ち、無形サービスや役務を提供する業種では、価格転嫁が難しいことを示している。
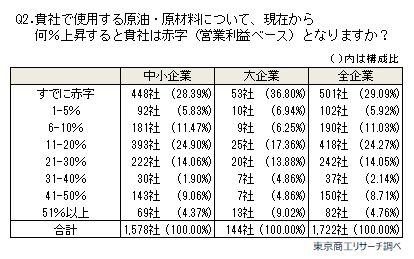
Q2.貴社で使用する原油・原材料について、現在から何%上昇すると貴社は赤字(営業利益ベース)となりますか?
「10%以下」が16.9%
最多は、「すでに赤字」の29.0%(1,722社中、501社)だった。多くの企業が期間利益の確保に苦慮している。また、黒字の企業でも「10%以下」が16.9%(292社)に達する。
規模別では、「すでに赤字」は大企業で36.8%(144社中、53社)、中小企業で28.3%(1,578社中、448社)だった。一方、「51%以上」は大企業が9.0%(13社)、中小企業が4.3%(69社)で、中小企業はコスト増加に対する吸収力(バッファ)が相対的に小さい。
「すでに赤字」と回答した企業を業種別で分析(業種中分類、回答母数20以上)した。
比率の最高は、「繊維・衣服等卸売業」の46.4%(28社中、13社)。以下、「道路貨物運送業」の46.3%(69社中、32社)、「輸送用機械器具製造業」の43.7%(32社中、14社)、「印刷・同関連業」の38.4%(39社中、15社)と続く。
政府は2021年12月、原油や原材料価格高騰を念頭に「転嫁円滑化施策パッケージ」を策定した。以降、日本商工会議所や中小企業庁、公正取引委員会など関係各所は、取引の公平化や適性化に向けた取り組みを相次いで公表している。ただ、今回の調査で、コスト増加分を「転嫁できていない」との回答は68.6%にのぼり、取り組みが急がれる。
回答を詳しくみると、「道路貨物運送業」は「すでに赤字」と回答した企業が46.3%とほぼ半数にのぼり、業種別のワースト2位だった。また、コスト増加分を「転嫁できていない」も78.6%に達し、ワースト12位だった。サービスの提供時期を独自で設定しにくい業種では、営業すればするほど赤字に陥りかねず、燃料サーチャージなどの対応も急務になっている。
「転嫁できていない」と回答した企業は、サービス業で目立つ。無形サービスや役務提供は、増加分のコストを明示しにくく、取引先との価格交渉も難しい。受発注者の双方が納得できる価格転嫁の枠組み整備は道半ばとなっている。
企業規模別では、中小企業の68.1%が「転嫁できていない」と回答したのに対し、大企業は73.0%だった。関係各所は、規模の大きい「親事業者」への監視強化を進めているが、親事業者もコスト増への対応に苦慮している可能性がある。大企業の損益や財務の悪化が常態化すると、取引量の縮小や雇用機会の喪失が広がる事態も懸念される。
現在のコスト増加は多様な要因が重なり、個別の対策では対応が難しい。ピンポイントの対応策に加え、生産性向上など企業の稼ぐ力を強化する取り組み促進も重要度を増している。
あわせて読みたい記事
この記事に関するサービス
国内企業調査レポート(TSR REPORT)
インターネット企業情報サービス(tsr-van2)
企業属性情報データベース(TSR企業情報ファイル)
人気記事ランキング

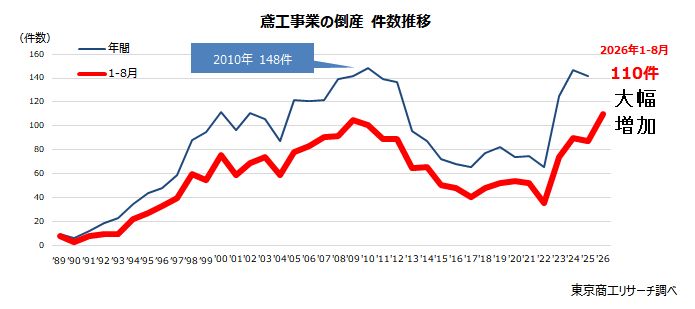
「鳶工事業」が苦境、倒産が過去最多ペース ~ 16年ぶり100件超、職人不足とコスト対応がネック ~
「建設現場の花形」と言われる鳶職人の世界に逆風が吹く。足場から鉄骨、支柱工事など建設現場で欠かせないが、倒産が過去最多ペースだ。有効求人倍率は7.94倍と深刻な人材難の鳶業界にあって採用難と高い技能、経験が若者の育成に足かせになっている。鳶工事業の倒産を分析した
2
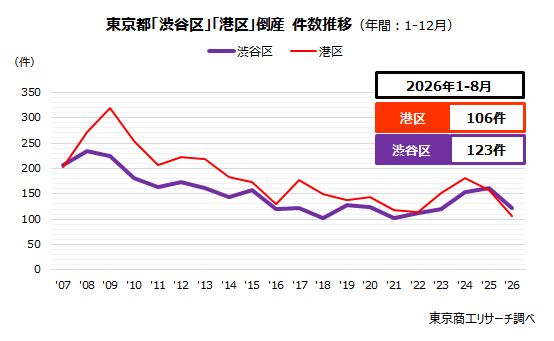
「渋谷区」が倒産最多、2年連続も視野 ~ 倒産企業の半数が業歴10年超、新設法人は伸び鈍化 ~
街の主役は若者から大人へ。再開発で変貌を遂げる「シブヤ」に異変が生じている。 渋谷区に本社を構える企業倒産(1-8月)は、全国の市区郡別で最多の123件に達した。昨年(2025年1-12月)は161件で2007年以来、18年ぶり全国ワーストだった
3
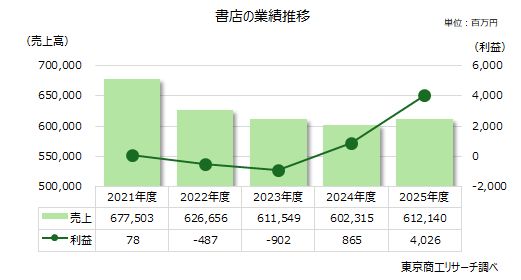
2025年度の書店の利益、前年度の4.6倍に拡大 黒字企業が7割も、「増収増益」は13.4%
「本離れ」が言われて久しいが、書店経営が回復に転じた。全国の主な書店304社の2025年度の売上高合計は、6,121億4,000万円(前年度比1.6%増)、利益合計は40億2,600万円(同365.4%増)で、売上高は微増だったが、利益は前年度の4.6倍に急回復した。
4
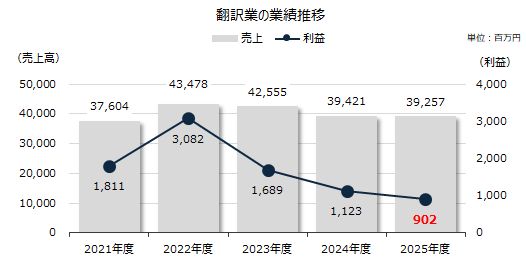
翻訳業が苦境、利益は3年で7割減 ~ AIと競合で破産したケースも ~
AIが翻訳業界にドラスティックな変化を迫っている。日進月歩で精度が向上するなか、言語間の壁が低くなっている。この余波が翻訳業界に広がり、業績は3期連続で減収減益に追い込まれた。
5
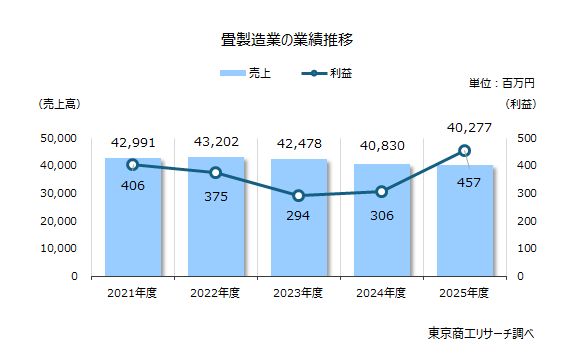
「畳製造業」 伝統産業に忍び寄る市場変化と後継問題 売上は3年連続で低迷、業歴100年超の老舗が2割超
9月24日は「畳の日」。全国畳産業振興会が4月29日と9月24日の年2回定めている。日本の住文化の伝統を引き継ぐ畳のすばらしさをアピールすることが目的だが、畳製造業が長期低迷に陥っている。 全国の主な「畳製造業」256社の2025年度の売上高合計は402億7,700万円(前年度比1.3%減)だった
