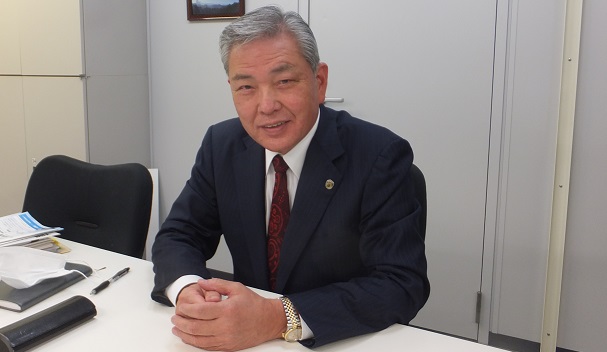
日本動産鑑定・久保田理事長 独占インタビュー(後編)
-知財評価で企業価値の見方が変わる
コロナ禍以前の中小企業の課題は、M&Aだった。M&Aは主に公認会計士が価格を算定していたが、評価の中心はほとんど不動産と財務諸表のみで、企業の実態を反映しにくい上、価格や手数料が高くなりすぎていた。
そこで、当社や弁護士事務所、不動産鑑定などのネットワークを活用し、事業性評価をもとに、現状に合った価格設定でM&Aをしようと動いている。今はコロナで少し停滞しているが、信金や信組のなかには「ぜひやりたい」と言っていただいている先もある。
-コロナ禍が事業性評価に与える影響は
変わらない。金融機関の収益重視の方針に対し、当社は以前から「企業の将来性を考えた本業支援や活性化が重要だ」と言ってきた。
独り歩きしがちな言葉として、「本業支援」があるが、事業性評価で企業の強みや弱み、販売先や仕入先などの実態が見えると、支援のヒントになる。運転資金、設備資金の融資にも応えられ、ビジネスマッチングにも繋がる。経営者保証も必要なくなり、円滑な事業承継に繋がることもある。M&Aや企業再生でも同じことが言えるだろう。創業支援でも、財務諸表による企業診断の前に、動産評価を含む事業性評価をすることが重要と考えている。すべての面で事業性評価が基になる。
私が銀行に在籍していた1990年代初頭にバブルが崩壊したが、当時は不動産担保が主体で、結果的に企業を救えなかった。今後、そういうことがあっては困る。コロナ禍であっても、事業性評価で事業の実態がわかれば支援ができる。
-人材育成が重要になる
事業性評価とは、過去、現在、将来の分析をきちんと行うこと。私の銀行員時代は決算書の財務分析だけで事業性評価を重要視せず、不動産担保や保証人で融資してきた。
金融機関の人事担当者は、事業性評価に対する認識が薄いと感じている。本来は、銀行の業務として事業性評価をするべきであるし、将来的には事業性評価ができる銀行員を増やしていかなければならない。そのために、動産・事業性評価アドバイザーを認定するための講座や試験を行うという試みも続けている。
ただ、銀行は組織で動いているので、上層部や人事部が理解を深めることが大切だ。
事業性評価は、銀行のこれまでの流れを変えることでもあるので、簡単にできないことはわかる。しかし、投資信託販売などの手数料収入のウエイトが高くなって、銀行員がその勉強にばかり一生懸命になっている現状では、金融庁の「事業成長担保」(※)が完成してもなかなか実行できないだろう。ただ、理解が進んでいる銀行も増えてきたとの認識だ。
- ※動産や債券のほか、知的財産、のれんなどを裏付けとする担保権。金融庁が2020年12月に論点を公表した。金融庁は検討当初、「包括的担保」と呼称していたが、公表時は「事業成長担保(仮称)」となった
-動産も不動産も価値が変わる
不動産は、地震などの災害で評価が崩れる。大雨や洪水で不動産価値がなくなることもある。もちろん、動産も火災などで価値がゼロになることがある。なので、動産担保を勧められないというのが、今までの流れだった。
そこで、大手損害保険会社と相談して動産担保の保険を作った。ただし、この保険では地震などの天災に対応できないので、外資系保険会社に地震に対応する保険も作って頂いた。ABLを実行する際、金融機関が地震保険もセットで勧めることで、手数料収入を得られるようにもなった。
-コロナによる過剰債務問題について
銀行員を経験した立場からすると、ゼロゼロ融資に関しては、「またやってしまったな」という感覚だ。一時的にはいいかもしれないが、返済が始まると大変に(資金繰りがきつく)なる。返せない場合は、リスケするしかないが、金融機関もいつまでも貸しっぱなしというわけにはいかない。結果として、事業性評価をして担保は取らざるを得ないケースが生じたり、事業成長担保を活用してリスクを回避していくなどが想定される。
(債務不履行が続く場合)その会社を倒産させずに回収に繋げることが望ましいが、銀行には保全と大義名分が必要になる。そこで事業性評価を使い、会社の強み、弱みを把握し、これならばそう簡単には潰れないという見方を作り上げるのが一つの手になるだろう。
私は中小企業を救いたくてこれまでやってきたので、そうした企業から改めて担保をとっていいのかという気持ちもある。だが、全体を考えると、すべての金融機関が不良債権を償却できる力を持っているわけでない。だからこそ、事業性評価にますます力を入れていくことが金融機関を救い、企業も救うことに繋がる。
-評価書の相場は
知的財産抜きの事業性評価で30~40万円。太陽光発電所評価は調べることが多いので、場合によっては70~80万円になる。養殖分野でもほぼ同様である。あまり高くしたら普及しないと思っている。だが、他の評価会社だと、ゼロが一つ違うような話も聞こえてくる。
また、当社としては、実地評価で進めたい。AI技術がいくら進んでも、実地評価をしなければ金融機関は顧客を見抜けない。数字やデータを捏造されてしまったらどうするか。作り替えられたものを発見するには、物を見るしかない。データだけでの融資では間違いなく詐欺が横行し、失敗する。
手間がかかるから実地評価をやらないとか、データで簡単に融資ができるので1日に何件もこなすとか、そういうことを平気で言うところもある。だから失敗はまた起きるだろう。我々はスコアリング融資やバブルの経験者でもある。こうした経験は、忘れてはいけない。
金融庁が推し進める事業成長担保では、従来の不動産担保に加え、動産や知財やのれんなどを含む事業自体の価値が担保となる。
コロナ禍で業績が悪化している企業は多いが、バブル期の失敗を繰り返さないためには、再建の可能性がある企業への適切な資金供給も必要だ。過去を示す決算書の財務分析だけでは、中小企業の成長の芽を摘むことにもなりかねない。今後は、動産評価や知財評価まで踏まえた事業性評価の重要性がいよいよ増してくるだろう。
(東京商工リサーチ発行「TSR情報全国版」2021年4月28日号掲載「WeeklyTopics」を再編集)