過疎地のローソン店頭に「相談窓口」開設も検討 ローソン銀行・山下雅史社長 独占インタビュー(後編)
-地方で銀行の支店撤退が相次いでいる
金融機関が撤退すると、そのマチの経済力はガクンと落ちてしまう。影響は小売販売にも波及し、マチの経済は負のスパイラルに陥る。地域そのものにとって非常に不幸なことだ。どこかで食い止めなければいけない。マチから金融機関が消え“金融難民”を出さないためには、地銀をはじめ地域金融機関だけでは支えきれない部分を、ローソンの実店舗を出店する私たちが協働する。ローソンの店舗網を活用し、地域金融機関と一緒になって顧客利便性を維持していく。
-具体的には
地域金融機関の支店が撤退する地域のローソンの店舗の一角に、一時的な出張所を設置することなどが考えられる。例えば、「月曜と水曜の午前中だけ」など日時を指定し、相談窓口を設ける。窓口を開くことで「支店はなくなるけど、銀行との結びつきは続いている」という地域のお客様の安心感や信頼が顧客離れの食い止めにつながる。すでにいくつかの地域金融機関と具体的な話を進めている。
-地域金融機関と連携するうえでの課題は
地域金融機関としての喫緊の悩みは40年、50年もずっと付き合ってきたお客様のお子様達が東京へ進学や働きに出た際に、彼らが東京の銀行に口座を作り、その口座をメーンとして使用するケースが後を絶たないことだ。これは金融機関にとって大変深刻。ある調査では、地方に住む親御さんが亡くなり、相続の必要性ができた時、親御さんと同じ地銀さんをメーンに利用するお子様の場合だと、親御さんの預金分の6割超はそのまま地銀さんにとどまる。だが、お子様が他の地域の銀行をメーンにする場合だと預金の7割は外に出て行ってしまうという。
-地域経済維持のための取り組みは
まずは、地域金融機関に口座を持つお客様が地元を離れて東京に行っても、従来通り口座を使うことができるように住所変更の手続きなどを東京のローソン店舗を利用した地域金融機関の出張所でできるようになれば、他行への口座の移行は減っていくとみている。また、ローソンで買い物をすると、提携金融機関のお客様を対象に地域の商店街のクーポンが発行されるような取り組みや、ATMで地方のIC乗車券のチャージも行えるような取り組みも検討していく。
-キャッシュレス化が連日ニュースになっている
キャッシュレスへの流れは止めようがない。日本が諸外国に比べ(キャッシュレス化が)遅れているといわれるゆえんは“トータルの決済コストが高い”からだろう。商品を購入する側は、現金でもパスモでもクレジットカードでも支払額は同じだが、店側には現金だと500円のところ、カードだと例えば485円しか入らない。この違いは大きい。小売の粗利が低くなっているこの状況で、3%の手数料を抜かれるのは大変なことだ。決済に関しては、払う側も店舗側もどちらも“利用者”。小売を親会社に持つ銀行として、いかに決済手数料を安くできる仕組みを提供できるのか、私たちの大事な役割だと思っている。
-金融業界の課題は
金融界はマイナス金利の影響を受けて体力を失い、非常に苦労している。その一方で、AmazonやLINE、GMOなどは新しい分野のサービスをどんどん広めている。新しい金融ニーズが次々生まれているなかで、ニーズに応えられる銀行がまだできていないのが現状だ。私たちの銀行業営業免許の取得は7年ぶりと言われている。この間、フィンテック企業は数多く誕生したものの、いずれも銀行のライセンスは取っていない。恐らくガバナンスやリスク管理の態勢などの整備が困難であると考えているからだろう。一方で、私たちは「従来の金融機関」との競合は考えていない。違う領域のビジネスを開いていく。今、新しく生まれている金融ニーズに応えていくことが命題だ。
-銀行時代を振り返って思うことは
私が銀行に入った当時は、まだ日本の金融は“社会の黒子”という風に教えられた時代だった。経済活動があり、それを支える決済、与信の形で金融がある、と。銀行は社会の“機能”であったはずなのに、「銀行が」ローンを提供するとか、「銀行が」投資で収益をあげるとか、いつのまにか銀行が“主語”になってしまった。私が銀行に入って2~3年経った頃、銀行が国債のディーリングを始めた。それまでお客様に2億円を貸し出して、やっと100万円の利ざやを得ていた銀行が、それ以降、国債の金利がちょっと傾いただけで100億、200億という単位で儲けられるようになった。それは確かに金融ではあるが、「本当に銀行の仕事なのかな」と長い間、疑問に感じていた。
-ローソン銀行の目指す姿は
ローソンは1年間で延べ35億人の来店がある。ATMは延べ2億人が使う。それを聞いた時に「まだ金融としてやるべき仕事があるな」と思った。銀行はいろいろな人の生活を支える機関であって、主語はあくまで「お客様」だ。ローソン銀行は、コンビニの銀行。だから下駄履きで気軽に立ち寄ってもらえる。その意味でも「お客様に合った」ニーズは把握しやすい環境にある。お客様が「こういうサービスならやろうかな」とか、「これなら自分にもできる」と商品を理解し、積極的に向き合ってくれる金融機関を目指していく。
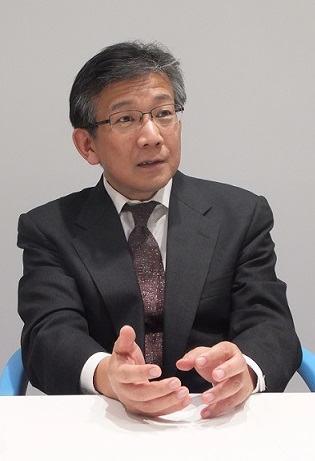
銀行出身で豊富な金融知識を持つ山下雅史社長。現状の業界、自社の立ち位置について率直に話し、インタビューでは「顧客利便性」を第一前提に、今後予定される自社サービス開始への思いを語ってくれた。認知度では同業のセブン銀行に半歩先を譲っている。 山下社長は「ローソンにATMがあることを知らない人も多い」と現状をシビアにみるが、1月にはクレジットカードの発行もスタートした。同社の「顧客視点第一」のサービス普及が実現に向けて動きだす。
(東京商工リサーチ発行「TSR情報全国版」2019年1月18日号掲載予定「Weekly Topics」を再編集)