2024年の中小企業「推定調達金利」は0.99% 金利は上昇局面に、収益・成長性も金利に反映
2024年「中小企業の推定調達金利」調査
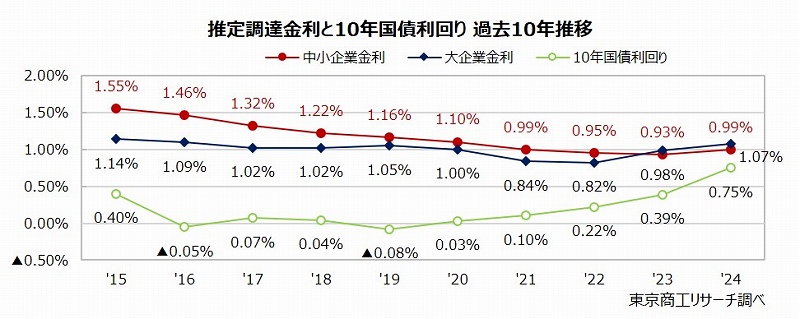
2024年に中小企業が金融機関等から資金調達した際の「推定調達金利」(以下、金利)は、平均0.99%に上昇した。コロナ禍の資金繰り支援が終了し、中小企業の調達金利は集計対象の2015年以降で初めて上昇に転じた。
一般的に安定収益を確保する企業や、規模が大きい企業ほど信用力や担保力があり、低金利での借入が可能だ。だが、コロナ禍では規模・産業を問わず金利が下がり、債務者区分による金利差は縮小傾向にあった。コロナ禍が落ち着くと、再び規模・産業構造などを加味した金利設定が戻り、金利差は緩やかに拡大しつつあることを示している。
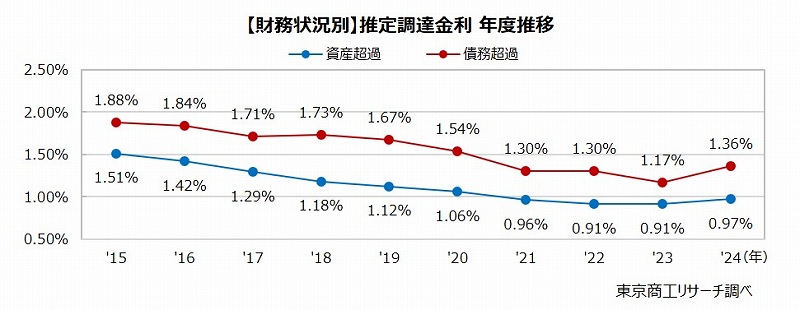
2024年の中小企業の金利は平均0.99%だった。財務内容別では、資産超過企業が0.97%(前年0.91%)、債務超過企業が1.36%(同1.17%)だった。2023年からの上昇幅は、資産超過企業が0.06ポイントアップ、債務超過企業が0.19ポイントアップで、3倍の開きがでた。収益力や事業性を重視した姿勢が強まり、与信リスクに見合った金利設定に戻りつつある。
東京商工リサーチ(TSR)が2025年2月に実施した「金融政策」に関するアンケート調査では、中小企業に金融機関から金利上昇の受け入れ可能な上昇幅を聞いた。それによると「+0.1%」(83.9%)、「+0.3%」(54.7%)では受入れ企業が半数を超えた一方で、「+0.5%」は30.8%、「+1.0%」は16.6%と大幅に低下した。「金利ある世界」に突入し、貸出金利は上昇しているが、受け入れがたい金利引き上げを打診された際、他行へ調達を打診すると回答した企業も少なくない。金融政策の過渡期のなかで、今後は金融機関と企業の対話がより重要になっている。
※本調査は、TSRが保有する財務データ上に有利子負債および支払利息割引料のある中小企業を調査対象とした。最新期を2023年10月から2024年9月とし、過去10期分のデータ(10期全体で56万7,536社)を抽出、分析した。
※推定調達金利=支払利息割引料/有利子負債とし、各年の最大値および最小値からそれぞれ5%を除外して平均値を算出した。支払利息割引料には、借入金の利息、受取手形の割引料、社債利息、手形売却損が含まれる。
2024年の中小企業の金利は平均0.99%
2024年の中小企業の推定調達金利は0.99%(前年0.93%)で、2023年以前から一転し上昇した。
集計対象の2015年から2024年まで、デフレのなかで長年続いてきたマイナス金利政策、コロナ禍での低金利や実質無利子の貸付などで低金利が続き、中小企業の調達金利は2016年から8年連続で低下した。だが、2024年は日銀の政策金利引き上げなどを背景に、上昇に転じた。
規模別では、2022年まで中小企業の金利が大企業を上回っていたが、2023年以降は大企業の金利が上回る逆転現象が生じている。グローバル展開する大企業は、ドル建て借入の比率が高い企業も多く、為替変動などで中小企業の金利を上回ったと考えられる。
【産業別】建設業、不動産業が1%台
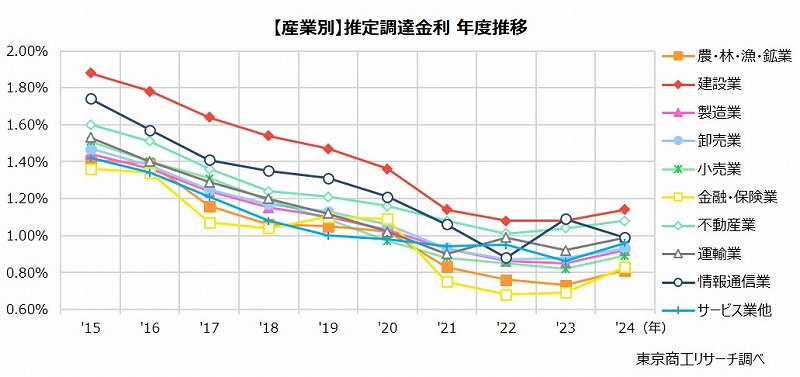
産業別で中小企業の金利を分析した。2024年の金利が最高だった産業は、建設業の1.14%。次いで、不動産業の1.08%で、この2産業が金利1%を超えた。
金利が最高の建設業(1.14%)と最低の農・林・漁・鉱業(0.81%)の差は0.33ポイント。2015年の産業間の最高(1.88%)・最低金利(1.36%)との差は0.52ポイントだった。低金利政策やコロナ関連のゼロゼロ融資をはじめとした資金繰り支援などで、産業を問わず低金利での資金調達ができる環境になり、金利差は縮小が続いた。
2024年3月、日銀が金融政策決定会合でイールドカーブコントロールの撤廃とマイナス金利の解除を決定し、2024年は金利が上昇に転じた。また、事業性融資の推進で成長性や事業内容が重視され、取引企業の状況のほか、産業間の事業環境の先行きや与信リスクがより反映される金利設定に変わってきた。
【売上区分別】売上規模が小さいほど高金利
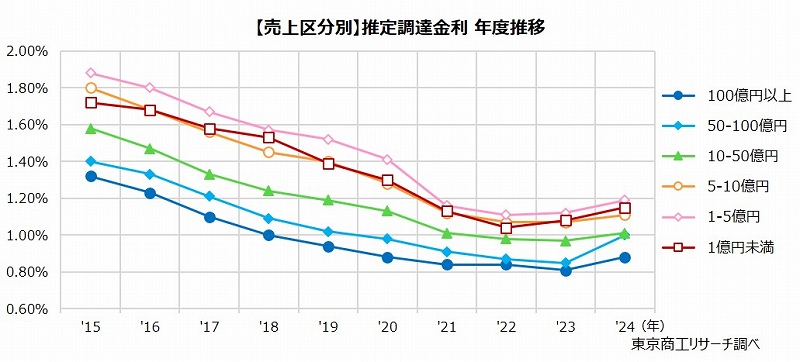
売上高を6つのレンジに分けて分析した。最も金利が高いレンジは、「売上高1億円以上5億円未満」で1.19%、次いで「同1億円未満」が1.15%で続く。
信用力や担保力を背景に、売上規模の大きい事業者ほど低金利で借り入れができている。
売上規模別の金利差に着目すると、2015年時点では金利が最高の「同1億円以上5億円未満」(1.88%)と最低の「同100億円以上」(1.32%)の差は0.56ポイントだった。コロナ禍では小規模な事業者でも利子補給の恩恵を受けられたことで、2022年は金利が最高の「同1億円以上5億円未満」(1.11%)と最低の「同100億円以上」(0.84%)の差は0.27ポイントまで縮小した。
コロナ禍の資金繰り支援が終了し、2022年を底に売上規模別の金利差は緩やかに拡大しつつある。
【営業利益率別】「利益率30%以上」と「▲30%未満」で金利差0.6ポイント
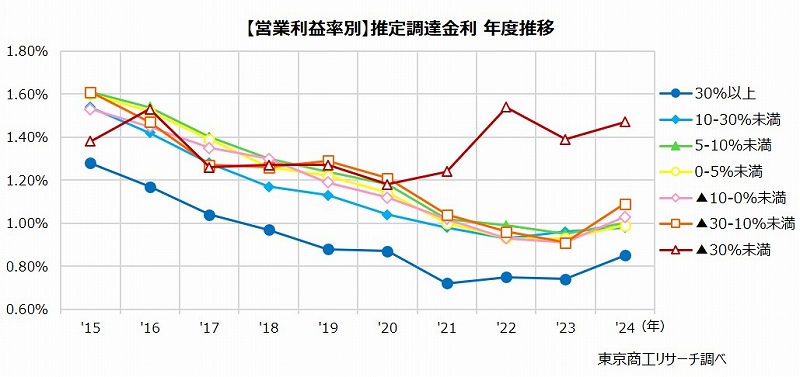
営業利益率別では、売上区分別よりも金利差が強く表れた。
2024年で最も金利が高いのは、「▲30%未満」の1.47%、次いで「▲30-▲10%未満」が1.09%と続き、利益率が低いレンジで金利が高かった。
利益率最高レンジの「30%以上」は0.85%で、最も金利が低い。利益率が高いほど金利が低い傾向が明確に表れた。
過去10年の推移をみると、大半のレンジで金利はコロナ禍の2022~2023年に底をつけているが、「▲30%未満」はコロナ禍初期の2020年に底をつけ、以降は金利が上昇基調にある。
ゼロゼロ融資による借入でコロナ禍の急場をしのいだ企業は多かった。だが、すでに収益が低迷していた企業は、一定期間の利子補給が受けられたとしても、返済見通しが立たないまま借入金を増やす選択ができず、リスクに見合った金利水準が続いた可能性がある。
【財務状況別】債務超過企業の金利が資産超過企業を上回る
財務状況別の金利は、2024年で資産超過企業が0.97%、債務超過企業が1.36%だった。2015年以降、すべての年で債務超過企業の金利が資産超過企業を上回った。
資産超過企業と債務超過企業の金利差は、コロナ関連支援などの影響で2023年に最低の0.26ポイントまで縮小した。しかし、2024年は0.39ポイント差に再び拡大。コロナ関連支援が資金支援から再生支援に移行するなかで、与信リスクの高まりとともに金利の上昇に直面する企業が増えている。
2023年からの上昇幅をみると、資産超過企業が0.06ポイント増、債務超過企業が0.19ポイント増で、上昇幅は3倍に開いた。