座長・小林信明弁護士に聞く!中小企業等事業再生ガイドライン(後編) ~廃業の前に「再生にチャレンジしてみる」選択肢を~
―ガイドラインでは金融機関の果たす役割が大きいように感じるが、メインバンクの果たす役割は
メインバンクは、平時の段階から中小企業者と緊密な信頼関係を保つことが理想的だ。融資管理の観点からも、金融機関は融資先である中小企業者から経営情報や経営課題を適切に受け取り、コミュニケーションを密に図る必要がある。つまり、金融機関の役割は再生局面の前から重要ということだ。
平時から中小企業者と正しい付き合い方をして信頼関係があれば、再生局面でもメインバンクは深くスムーズに関わることができる。さらには、再生局面に陥る前に両者の協力のもとで経営改善が進み、有事の予防も可能になる。
―メインバンクと融資先の関係は以前より希薄になっているとも言われている
確かにメインバンクという意識が金融機関側で薄くなっている可能性はある。他方で、事業性評価に基づく融資やリレーションシップバンキングの促進には、メインバンクとしての機能は欠かせない。あくまで事業者が主体的に経営することが大切だが、経営支援における金融機関の存在は重要であり、その中でメインバンクの果たす役割は大きい。
―ガイドラインの第三者支援専門家に類似したものとして、「中小企業活性化協議会(旧:中小企業再生支援協議会)」がある。すみ分けや役割分担、連携は
第三者支援専門家は、ガイドラインの特徴の一つだ。第三者支援専門家が中立公平な立場で計画案を調査報告し、透明性のある公正な手続きに関与することが想定されている。
中小企業活性化協議会ではプロジェクトマネージャーやアドバイザーがその役割を担っており、目指す方向としては一致している。対象企業は若干ガイドラインのほうが広いと思うが、重複している部分も多い。
だが、対象企業の業種や規模などでどちらを使うべき、という想定はしておらず、実務に任せるというのが基本的な立場ではある。
実際は、中小企業者が顧問税理士・弁護士などの外部専門家や主要債権者と相談しながら、どちらを使うのか決めていくのではないかと思う。ただ、廃業の場合は中小企業活性化協議会では対応しないので、ガイドラインが適用されることになるだろう。
対象はどちらも中小企業者で、計画案の数値基準等にしても共通する部分がある。個人的には、今後、共通する論点や課題を議論する機会があってもいいのではないかと思う。
―再生には資金が必要だ。ガイドライン適用の際、M&Aやスポンサーはどう扱うか
再生の際に運転資金の調達が必要で、プレDIPファイナンスのような融資が有効な場合は、メインバンクやその他の金融機関で活発化してほしい。その際、中小企業者の再建可能性をどう評価するか。事案に応じて出し手が判断することになる。
再生を図る中小企業者にとって、長期的な設備投資資金の出し手がいるかどうかという点は、大きな課題だ。ガイドラインにせよ、中小企業活性化協議会を利用するにせよ、メインバンクが新たに融資して事業再構築を図れるなら、それ自体が金融機関にとってのビジネスにもなるし、企業が育つことは地域経済にとってもプラスだ。
他方でリスクもあるので、民間だけではやりにくいということもありうる。その際には、公的な支援が有効になる。特別保証制度や公庫等からの調達、融資以外では事業再構築補助金などの利用で、事業再生の途上でも設備投資ができる途もある。ガイドラインの適用会社もそれが可能だ。
スポンサー支援やM&Aは、以前に比べて拒否感が薄まってきた。M&Aを通じた事業再生の実績が上がってきていることもある。従業員の雇用が確保され、取引先を失わずに済むというメリットも評価されてきている。自力再生を否定する趣旨ではないが、M&Aによって事業再生を図るのが適切な事案では、一層進めるべきだ。
高齢化等で経営者が交代する必要があるのに後継者がいない、という事業承継の局面でもM&Aがより効果的な選択肢になるだろう。
―ガイドラインでは基本的には商取引債権は対象外だが、商取引債権者から情報開示を求める声もある
取引を進めていくうえで相手の情報を得たいという点から、情報を必要とすることは理解できる。この観点から受け答えの必要性をどう判断するかによるだろう。ただ、私的整理の実務上、上場企業の適時開示などを除けば、基本的に積極的に開示する必要はないと考える。外部への公表で、信用不安を増してしまうリスクにも留意すべきだ。
―再生が困難な場合、廃業や法的整理に移行する判断はどのようになされるべきか
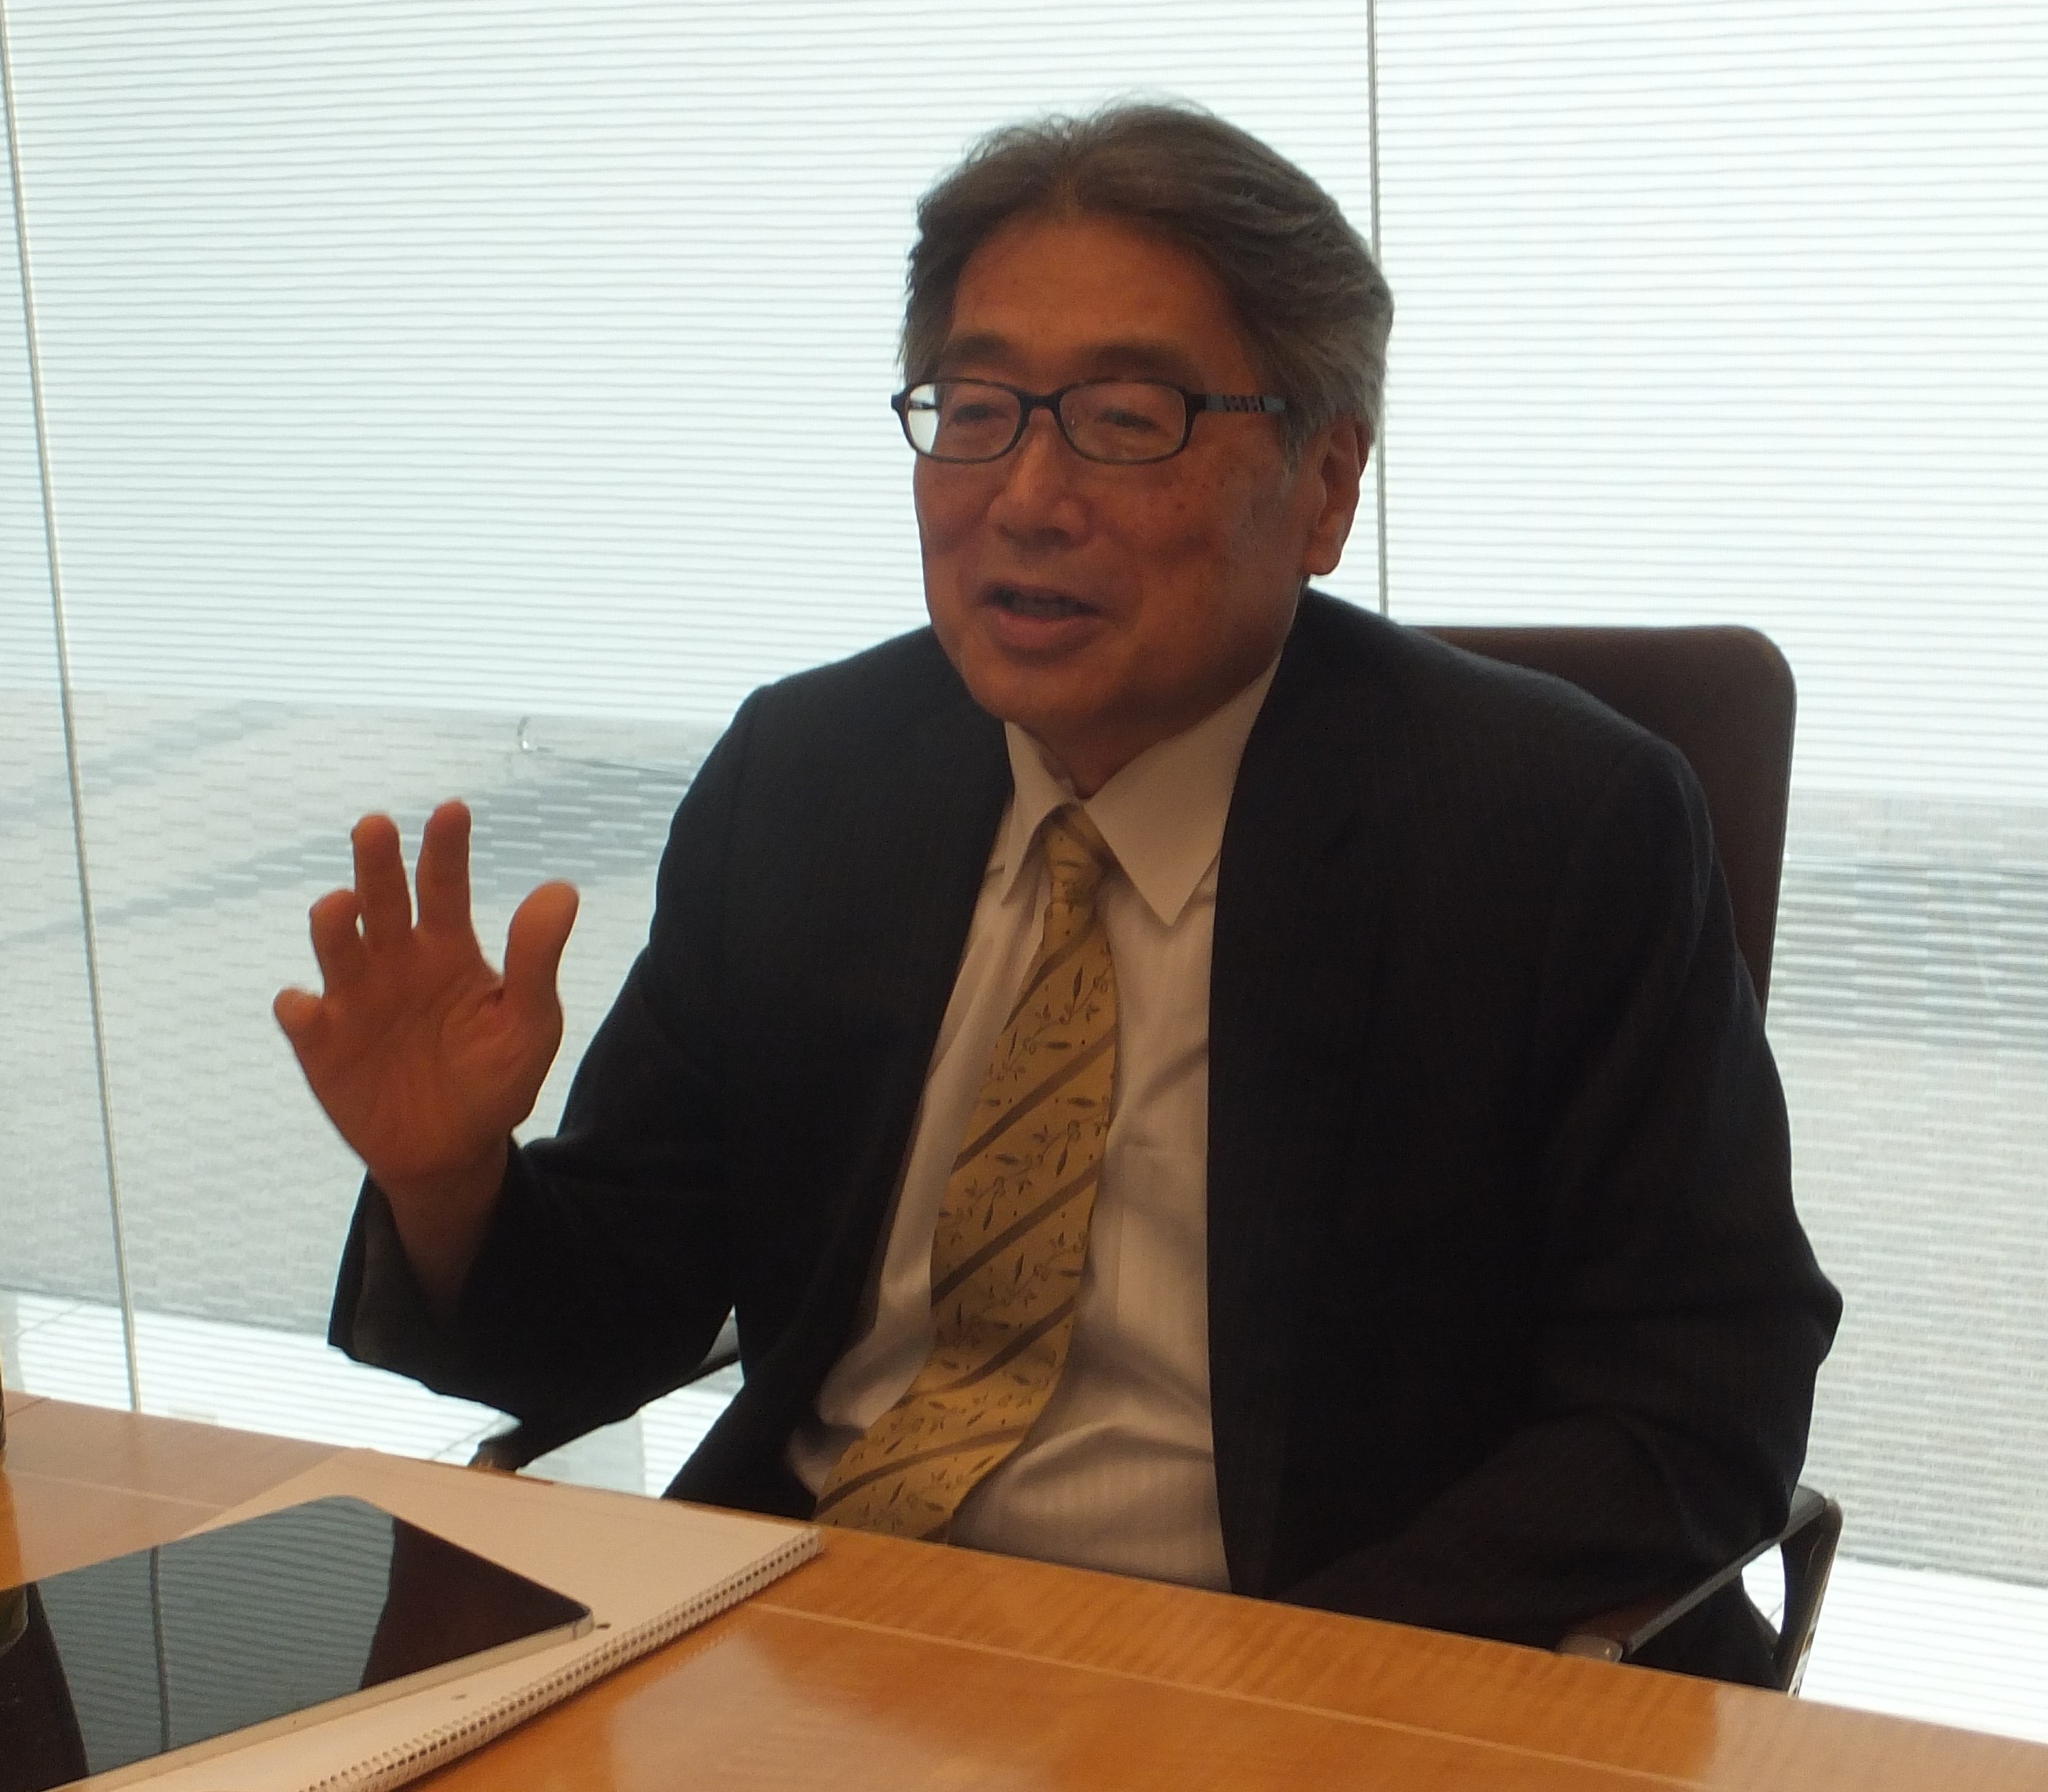
基本的には中小企業者が主体となって判断すべきだ。だが、そこで客観的にアドバイスする外部専門家の役割は大きい。また、そもそもガイドラインを利用する段階から再生が困難で、客観的には廃業しなければならない可能性が高い状況にあったとしても、関係者に不利益を与えないのであれば一度再生にチャレンジしてみる、それで駄目なら廃業を検討するという選択肢があってもいい。
私的整理に限らず法的整理でもそうだが、一度再生に着手してみた方が経営者の納得感もあり、決断しやすくなる。だから、基本的に再生型から廃業型に移行すること自体を、再生の失敗事例と否定的に捉える必要はない。
ガイドラインの策定は、小林弁護士を座長に弁護士、金融機関関係者、大学教授などで構成する総勢28名の委員のほか、オブザーバーに各官公庁、事務局は全国銀行協会という一大プロジェクトでまとまった。
アフターコロナ時代を迎え、肥大化した債務の解消にどう向き合うか。厳しい状況も予想されるが、ガイドラインは企業を取り巻く環境に一石を投じるだろう。
取引先への情報開示とレピュテーションリスクの兼ね合いなど、中小企業とステークホルダーの距離感は難しい。だが、それを乗り越えた先に、初めて再生への道が見えてくる。