「TSR経済動向調査(2026年9月調査)」分析レポート
調査の目的
本レポートでは、四半期ごとの企業活動の変化を定点観測することで、経済動向の「兆し」を早期に把握し、業種・規模といった属性による経営課題の差異を可視化して公表しています。
本調査は継続的に実施し、分析結果を更新する予定です。
調査の概要
| 調査実施期間 | 2026/9/14(月)~9/18(金) |
|---|---|
| 調査方法 | TSRメールマガジン会員に対しWEBアンケートを実施 |
| 回答企業数 | 5,921社 |
回答企業の属性
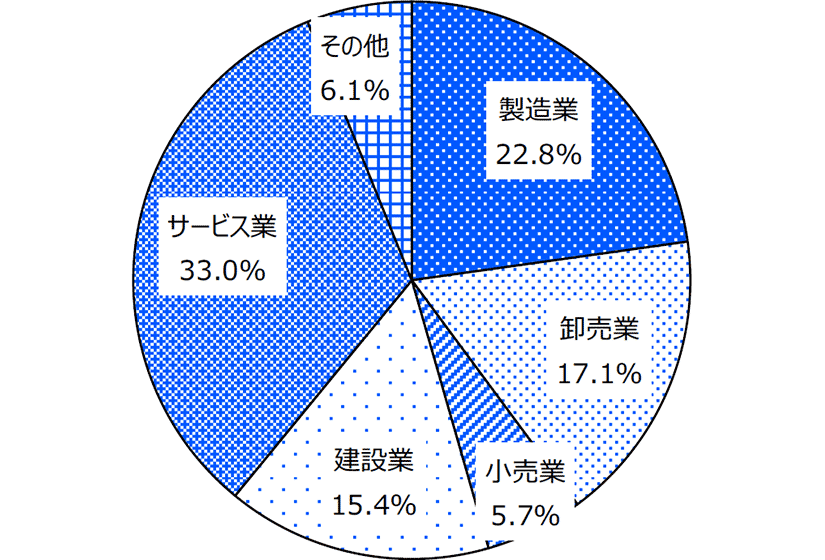
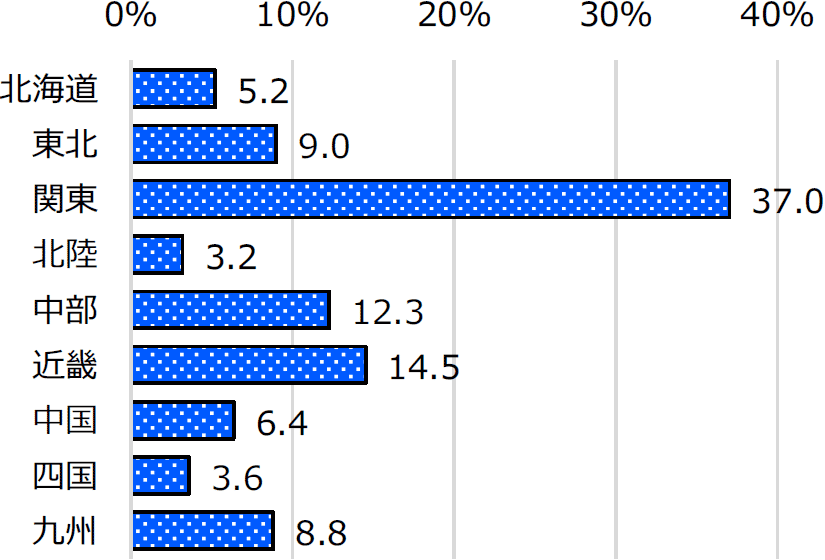
- 東北(青森、岩手、宮城、秋田、山形、福島)
- 関東(茨城、栃木、群馬、埼玉、千葉、東京、神奈川、新潟、山梨)
- 北陸(富山、石川、福井)/中部(長野、岐阜、静岡、愛知、三重)
- 近畿(滋賀、京都、大阪、兵庫、奈良、和歌山)
- 中国(広島、岡山、山口、鳥取、島根)/四国(香川、徳島、愛媛、高知)
- 九州(福岡、佐賀、長崎、熊本、大分、宮崎、鹿児島、沖縄)
当画面のPDF版をダウンロードするにはこちら
サマリーPDFダウンロード調査結果
1. まとめ
2026年9月調査における全体の業況は3.00と前回から0.07ポイントの増加となったものの、地域間の経済格差は拡大傾向となった。業種別では製造業、卸売業が3.00に達し良好な一方、小売業は前回比で2.81から0.06ポイント減少した。規模別では全ての規模で改善し、10人未満を除く規模で3.00に達した。
経営課題は「人材確保・育成」が66.0%で最多となり、自由回答では原材料・資材・燃料費や人件費の高騰、価格転嫁の難しさによる利益の圧迫が主要な経営課題としてあげられ、売上・利益の確保や新規顧客の開拓、調達先の確保、人材の確保・育成に関する意見もあげられた。
今後3か月の業況見通しは、製造業、サービス業および50人以上の企業規模で3.00を上回る予測であり、属性によって先行きに明るい兆しがある。
※スコアの見方:各選択肢を「良い=5点」から「悪い=1点」まで点数化して平均した指標。5点に近いほど良好、3点前後は中立的、1点に近いほど評価が低いことを示す。
2. 地区別業況▶全体の業況は前回調査から0.07ポイント増加したものの、地域の経済格差は拡大
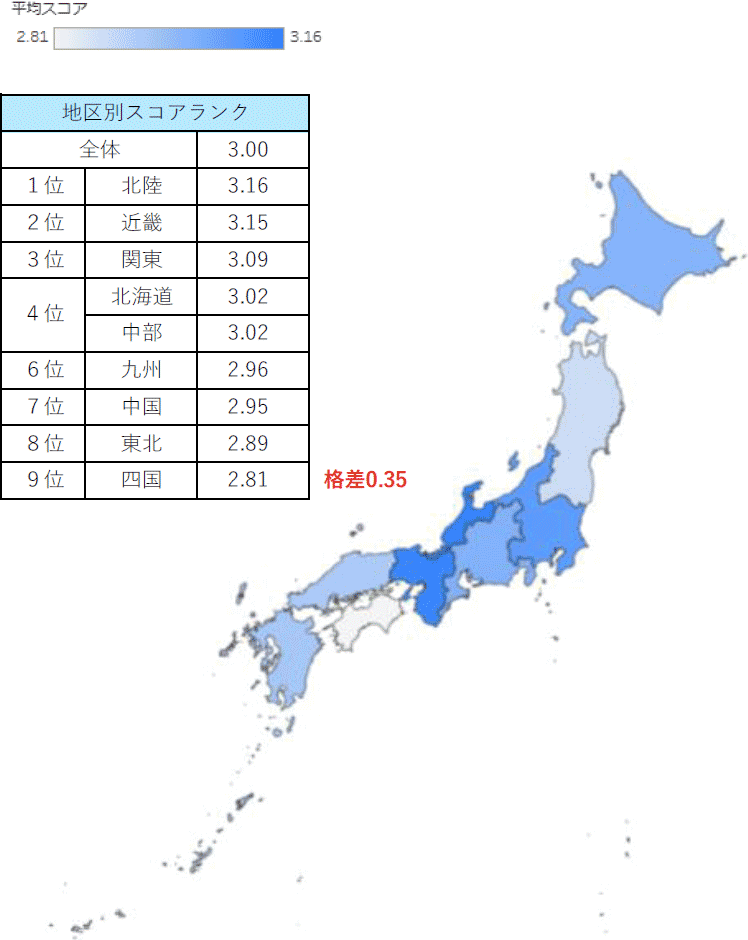
全体の業況(昨年同期比)は3.00で、6月調査(2.93)から0.07ポイント増加した。地区別では、北陸(3.16)が最も良好となり、次いで近畿(3.15)、関東(3.09)の順に続く。一方、四国(2.81)、東北(2.89)は低水準にとどまった。なお、前回調査から業況が最も改善した地区は、北陸(+0.23)であり、低下した地区は、四国(-0.12)となった。
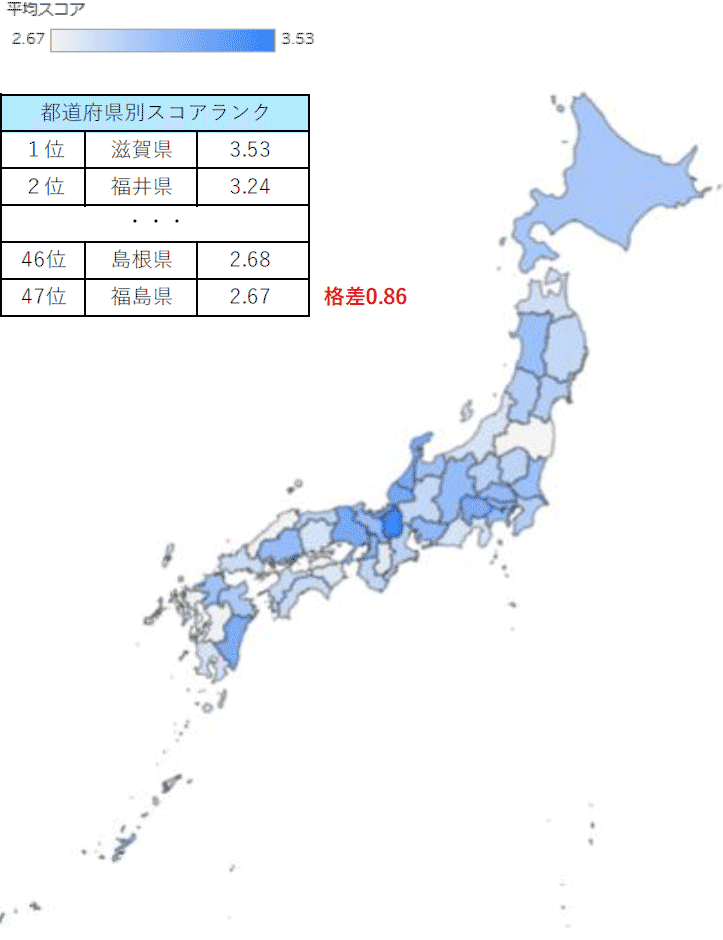
都道府県別では、最も良好な滋賀県(3.53)と最も不調な福島県(2.67)の格差は0.86となり、前回調査の格差(0.64)から0.22ポイント増加しており、地域間の経済格差が拡大する結果となった。
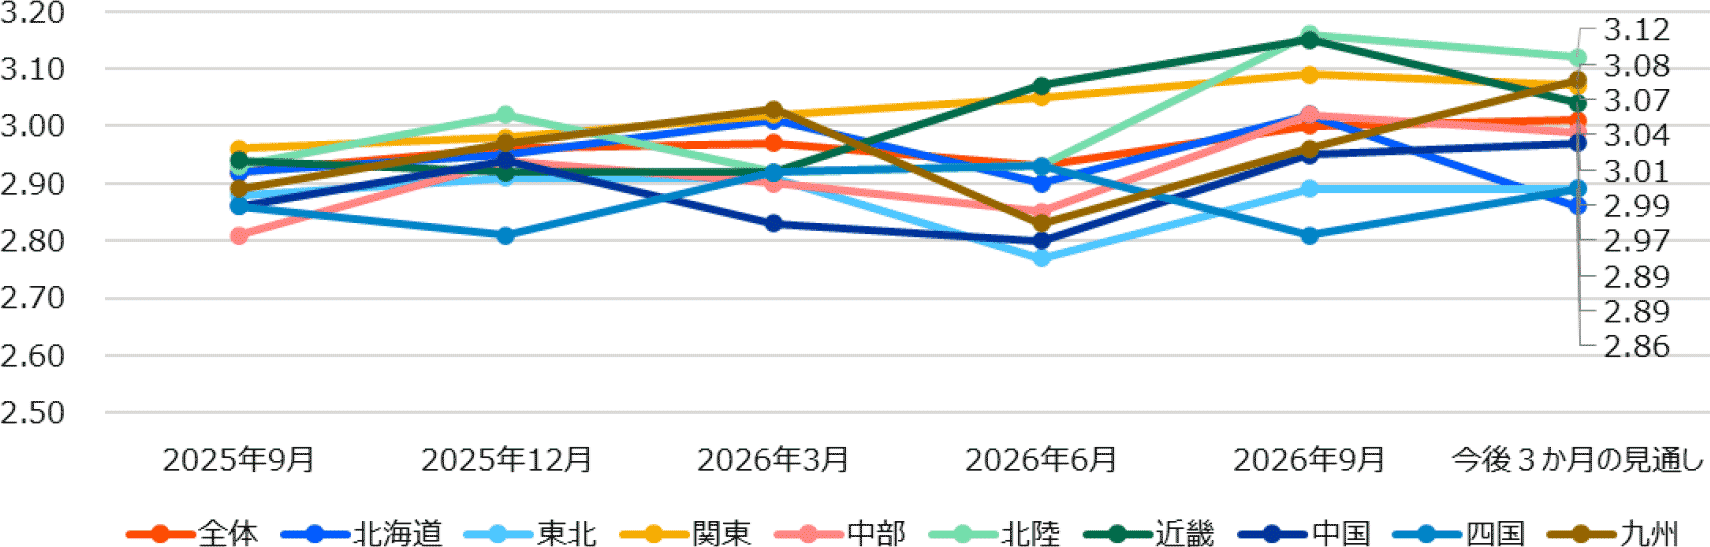
3. 四半期推移▶今後3か月の業況見通しは九州、四国、中国で改善の兆し
4. 業種別分析▶[製造業]が業況トップ、今後3か月の見通しはサービス業で改善の兆し
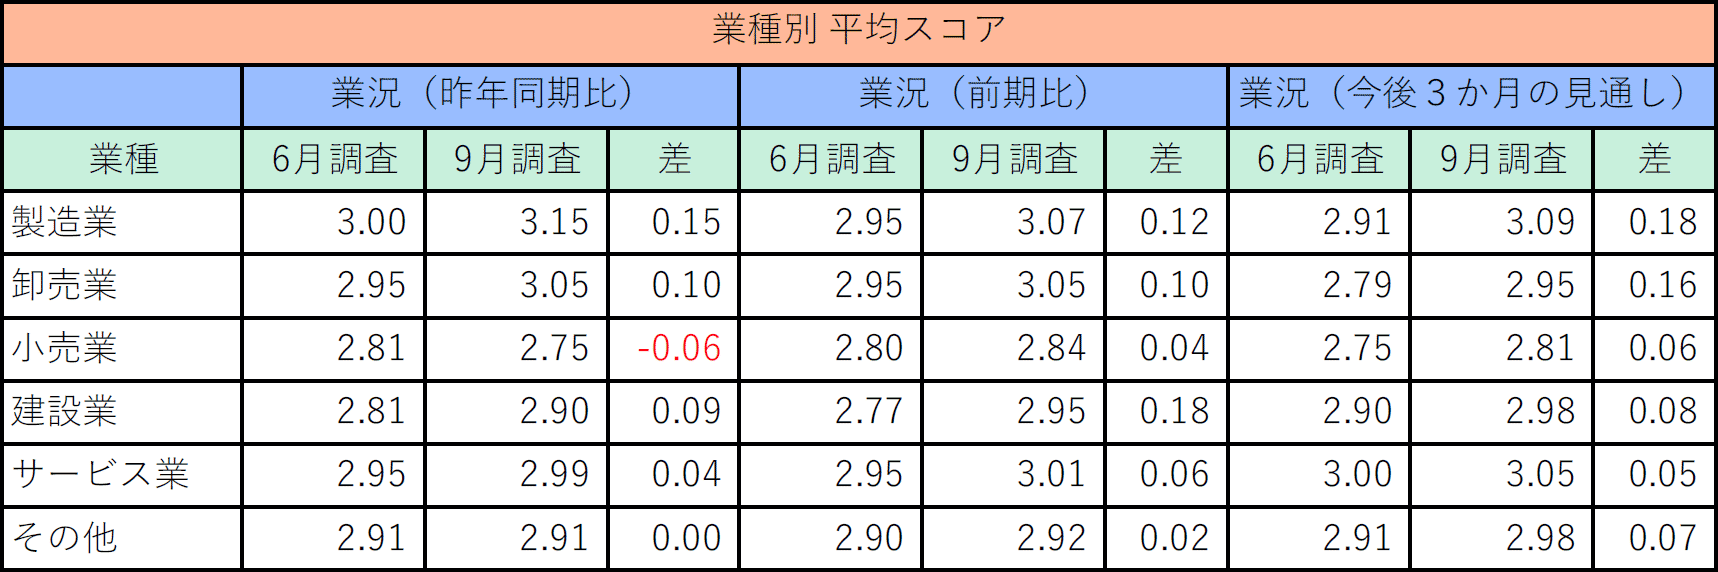
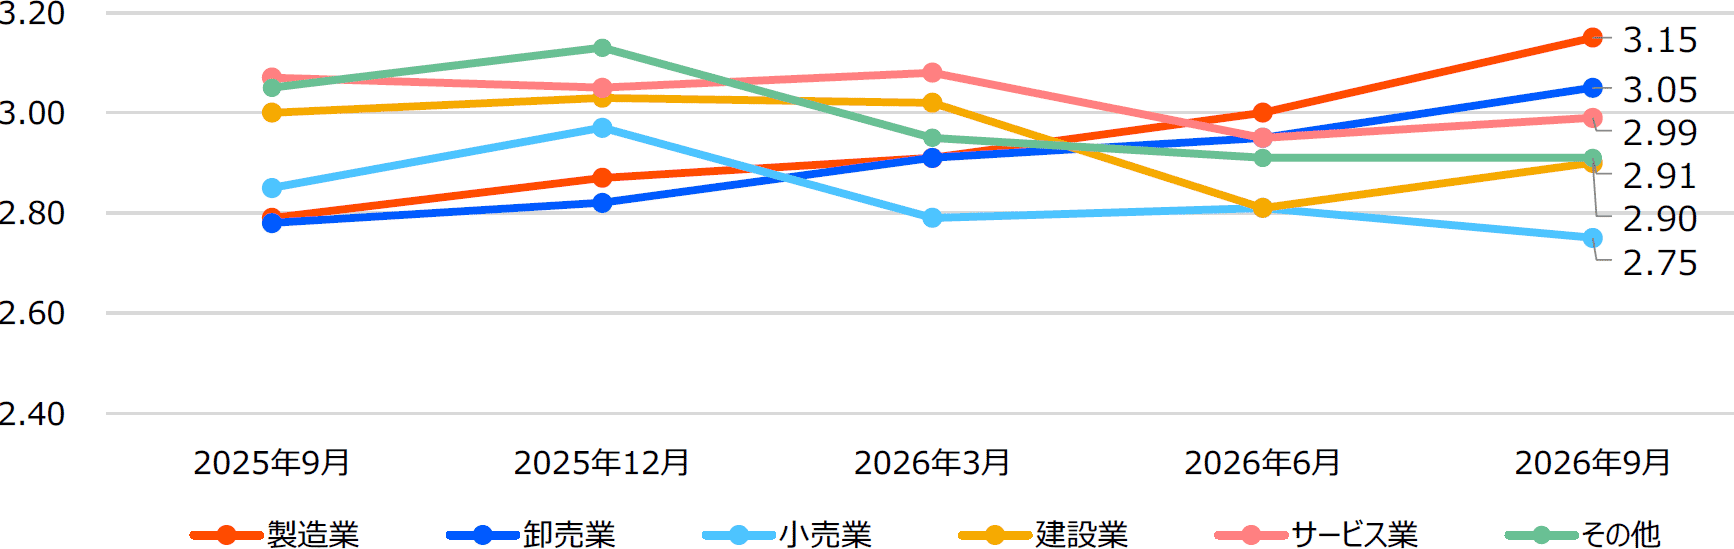
業種別の業況(昨年同期比)は、製造業(3.15)が最も良好となり、次いで卸売業(3.05)、サービス業(2.99)の順に続く。前回調査と比較すると、製造業(+0.15)、卸売業(+0.10)、建設業(+0.09)、サービス業(+0.04)は改善した。一方、小売業は前回調査から減少し、その他は横ばいとなった。
今後3か月の業況見通しを今期の業況(昨年同期比)と比較すると、小売業、建設業、サービス業、その他で改善が見込まれている。一方、今後3か月の業況見通し同士を前回調査と比較すると、すべての業種で改善がみられた。
5. 従業員数別分析▶[1,000人以上]の規模が業況トップ、全ての企業規模で改善がみられる
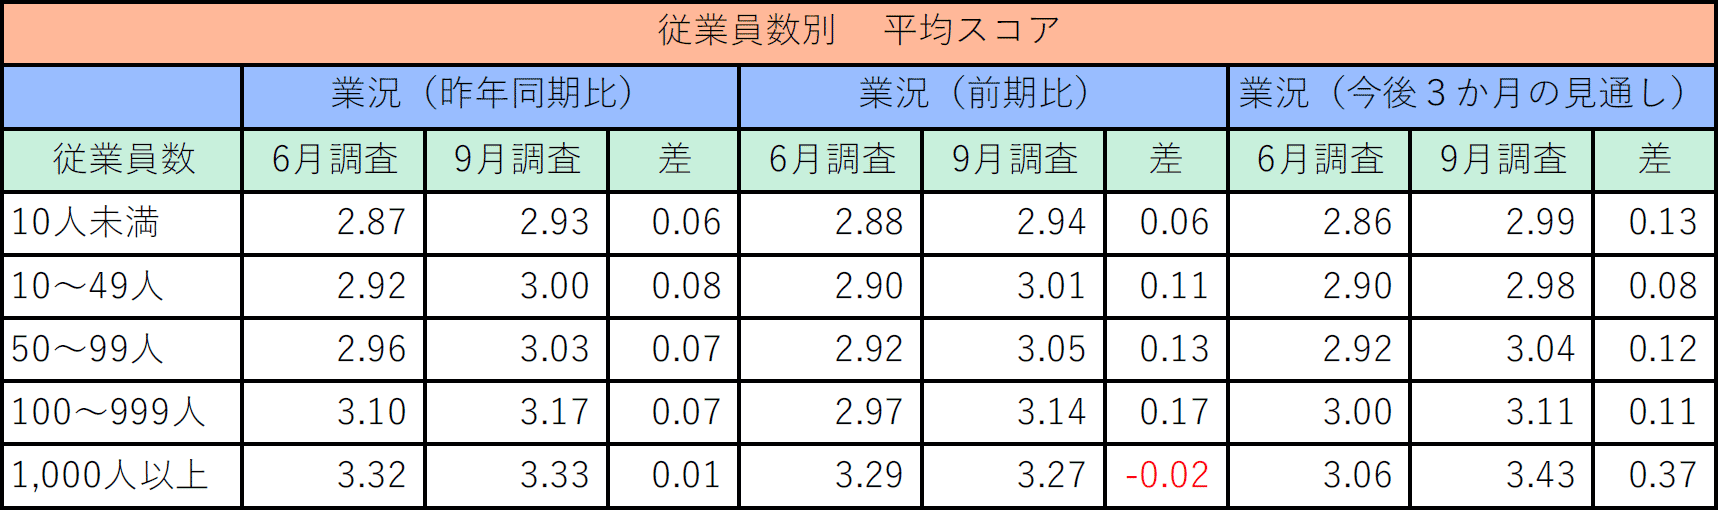
従業員別の業況(昨年同期比)は、1,000人以上(3.33)が最も良好となり、次いで100~999人(3.17)、50~99人(3.03)の順に続く。前回調査と比較すると、全ての規模で増加し、特に10~49人では0.08ポイントの増加となった。
今後3か月の業況見通しを今期の業況(昨年同期比)と比較すると、10人未満、50~99人、1,000人以上の規模で増加が見込まれており、特に1,000人以上の規模では0.10ポイントの増加となる見込み。一方、今後3か月の業況見通し同士を前回調査と比較すると、全ての規模で改善がみられた。
6. 時系列分析▶前回調査から18項目がプラスへ、伸び率は「粗利率(今後3か月の見通し)」がトップ
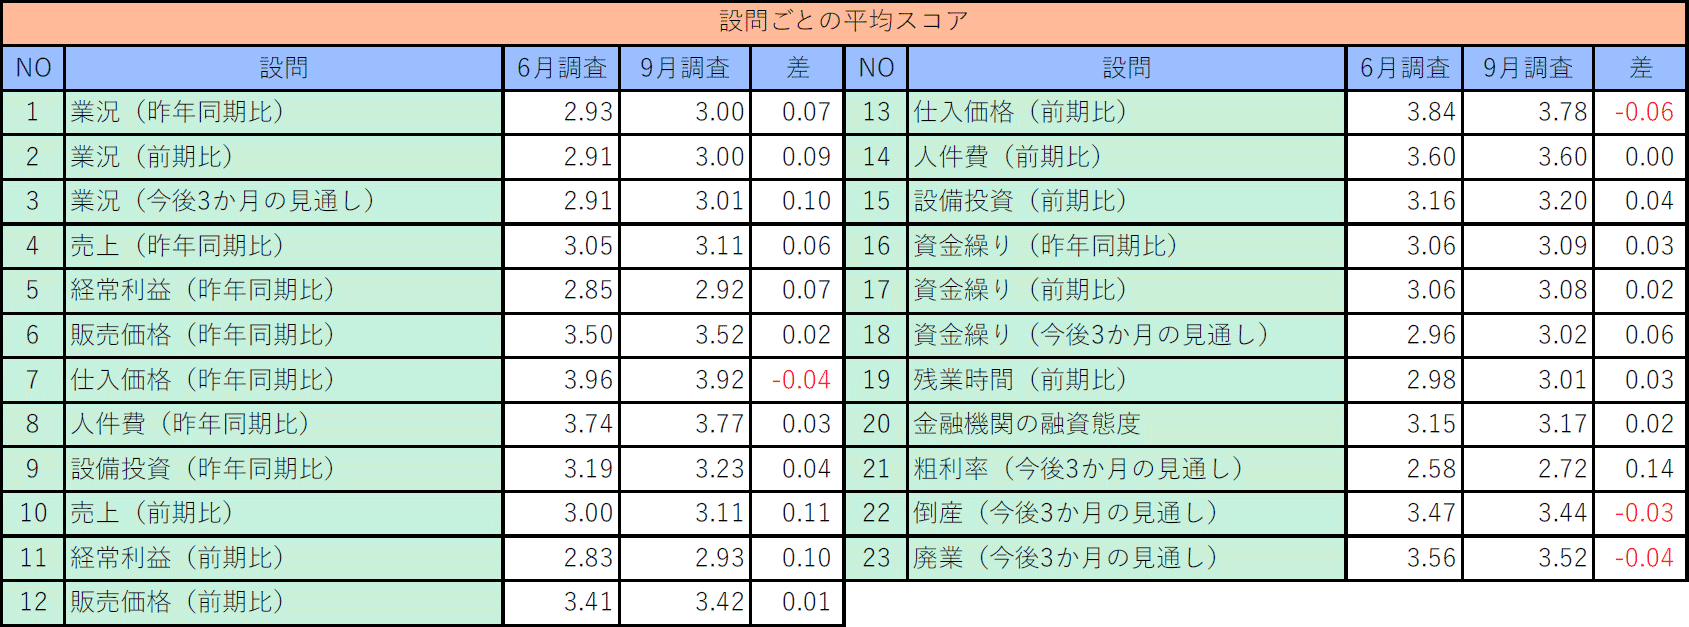
6月調査と9月調査の時系列比較分析において、23項目中18項目がプラス、4項目がマイナス、1項目が横ばいという結果となった。これは、3月から6月にかけての「8項目がプラス、12項目がマイナス」という状況から大幅に改善する結果となった。
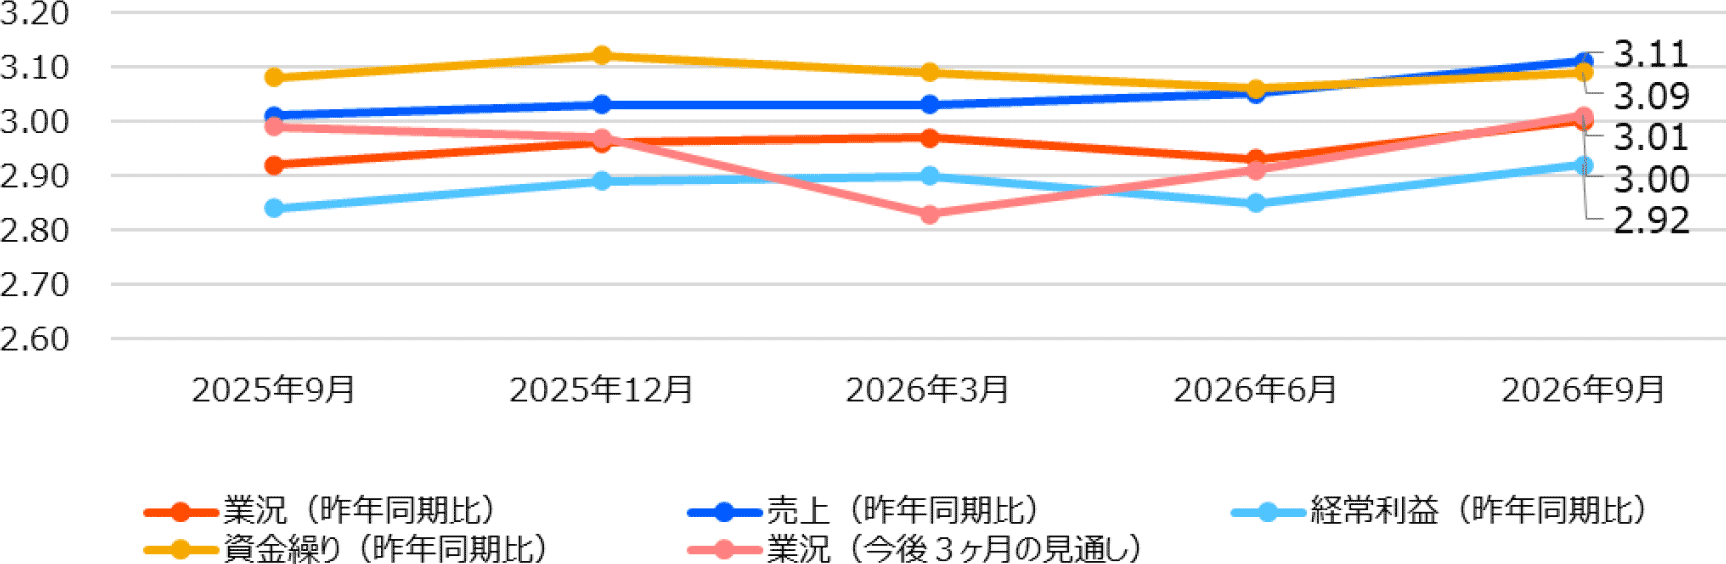
主要指標の変化をみると、業況(昨年同期比)は3.00で前回調査から0.07ポイント増と改善し、売上(昨年同期比)は3.11で前回調査から0.06ポイント増、経常利益(昨年同期比)は2.92で0.07ポイント増、資金繰り(昨年同期比)は3.09で0.03ポイント増と厳しさが弱まった。なお、今後の3か月の業況見通しは3.01で、前回調査から0.10ポイント増と改善が見込まれる。
7. 業種別推移▶[小売業]を除く業種は前回調査から改善傾向
業種別のスコア推移をみると、小売業を除く業種で改善が見られた。一方、小売業は3月調査から6月調査にかけて改善したものの、今回調査で業況が悪化した。
8. 直面する経営課題▶「人材確保・育成」が66%で引き続き最多
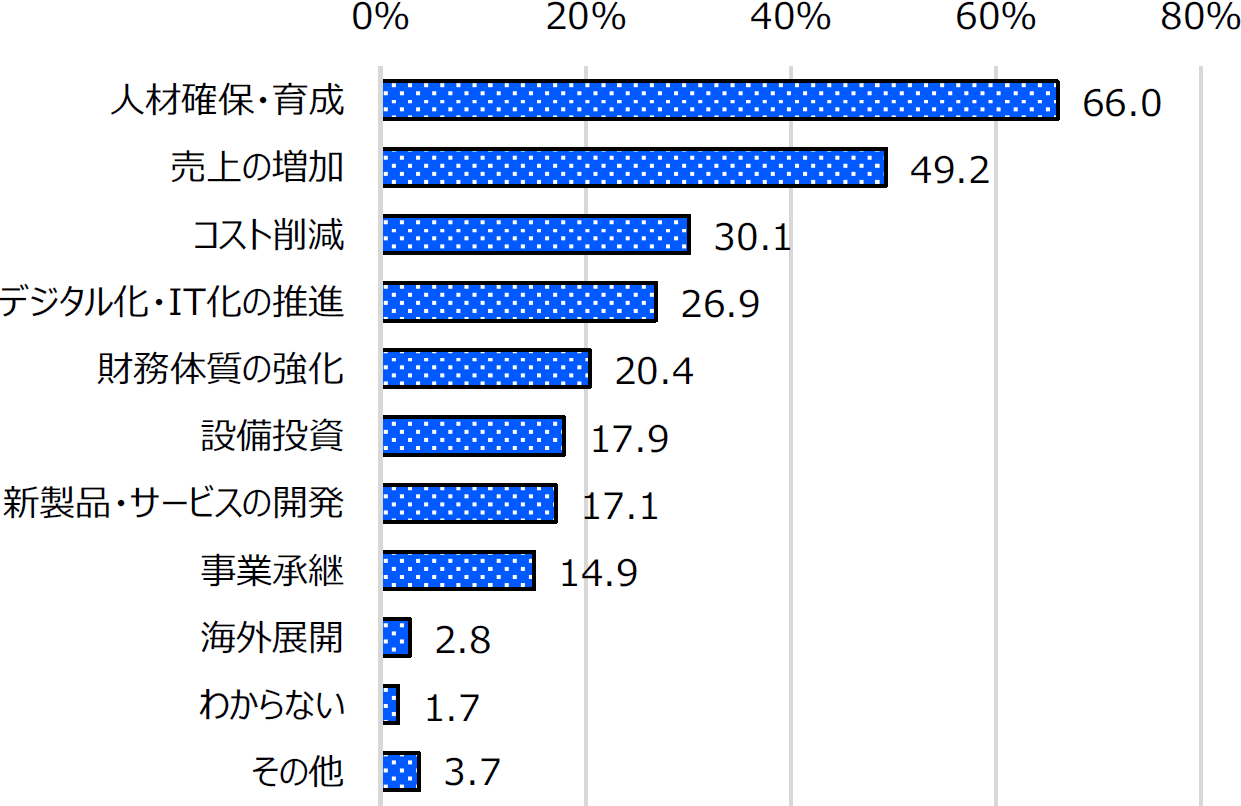
直面している経営課題は、「人材確保・育成」が66.0%で最多となり、次いで「売上の増加」(49.2%)、「コスト削減」(30.1%)、「デジタル化・IT化の推進」(26.9%)の順となっており、前回調査と上位項目に変動はみられない。また、「その他」では事業の安定に向けた施策の検討や価格転嫁に関する意見があげられた。
【その他】の主な内容
- 輸入主原料の高騰、海外規格類の取得要求への対応。(製造業)
- 新規事業への取り組み、事業の安定性と安定的な成長戦略。(卸売業・小売業)
- 業務委託先の確保、材料費、人件費の高騰に見合った受注価格へのシフト。(建設業)
- 商品単価の値上げ、事業内容の充実、人口減少に伴う顧客減少に対する事業の再構築。(サービス業)
9. 業種細分類別スコアランク▶[荒物卸売業]が引き続きトップ、上位10業種は卸売業が最多
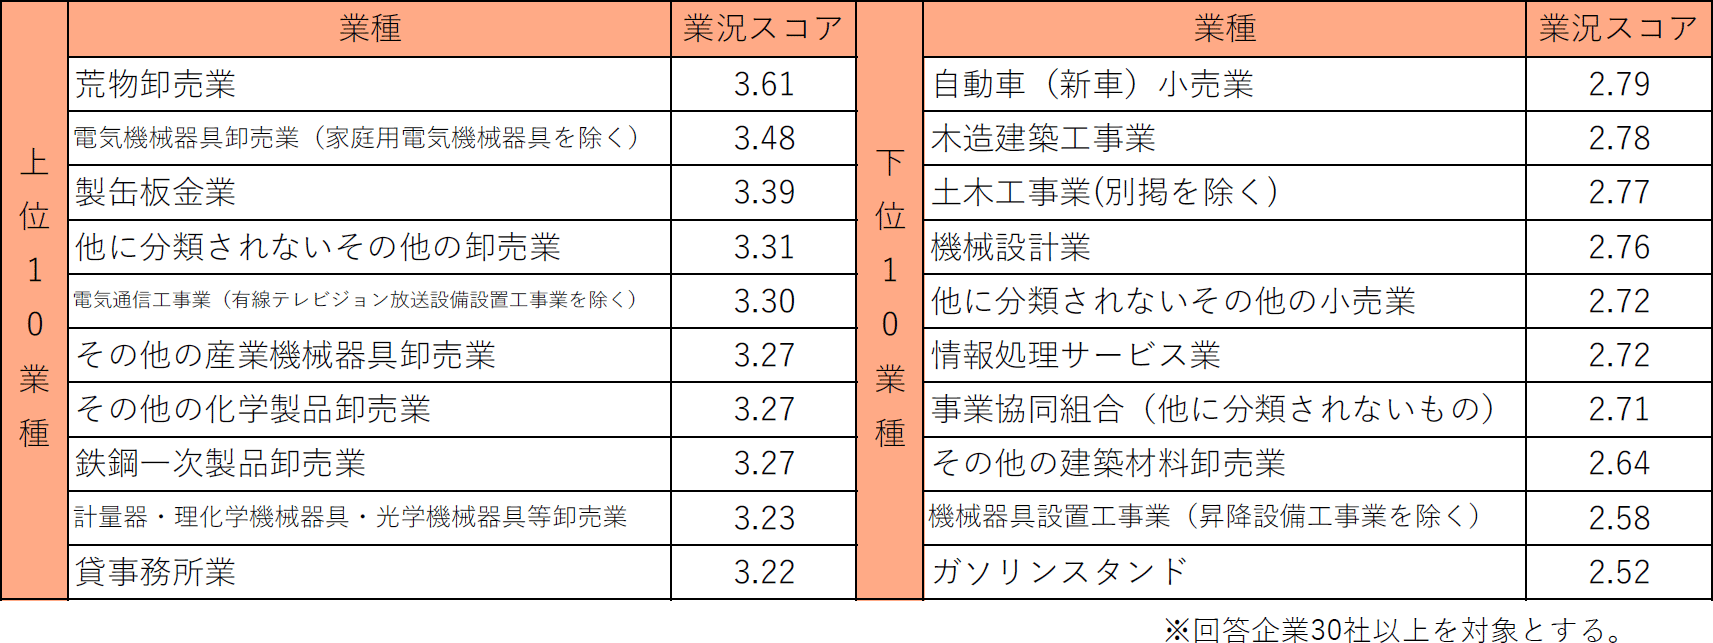
業種細分類別の業況スコアをみると、「荒物卸売業」(3.61)、「電気機械器具卸売業(家庭用電気機械器具を除く)」(3.48)の卸売業がトップとなった。下位10業種については「機械器具設置工事業(昇降設備工事業を除く)」(2.58)、「ガソリンスタンド」(2.52)の順となっている。トップ業種との格差は1.09ポイントとなった。