閉店ラッシュの百貨店業界 5年で8社減 顧客離れが加速、「減収」8割、「減益」7割
~ 2025年度決算「全国主要百貨店58社」業績動向調査 ~
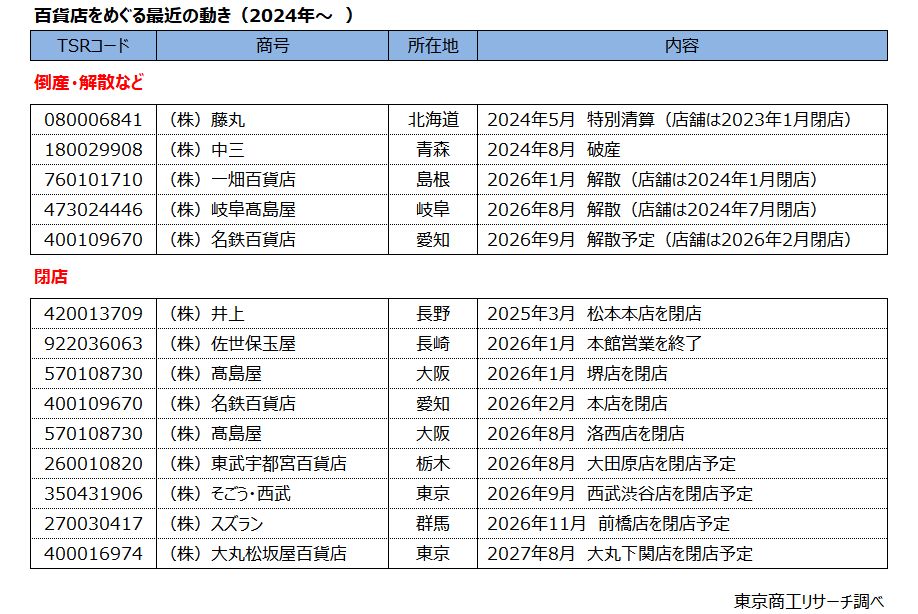
百貨店の閉店・廃業が再び目立ってきた。長年、名古屋駅前の顔として知られた名鉄百貨店本店(名古屋市中村区)が2026年2月、再開発計画に伴い70年以上に渡る歴史に幕を閉じ、営業を終了。7月24日、親会社の名古屋鉄道が9月1日付けでの名鉄百貨店の解散を公表した。
大手系列、地場独立系を問わず、2026年以降、全国で8店舗の閉店が判明(予定を含む)。また、前回調査時(2021年8月)の対象百貨店は70社だったが、この5年間で倒産、廃業が加速した、親会社変更等に伴う決算情報の非開示化もあり、今回の調査対象は58社に減少した。
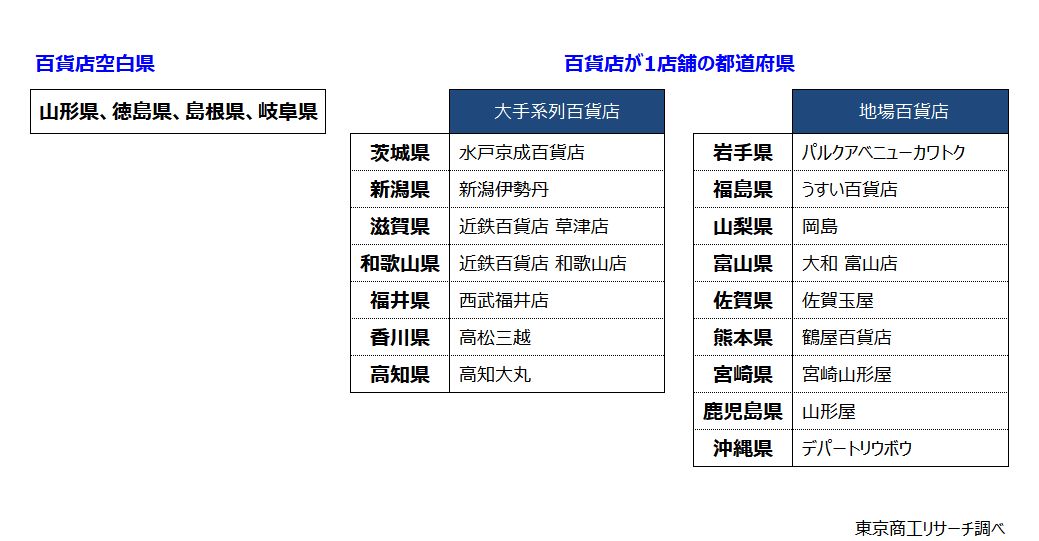
この間、百貨店空白県は山形県、徳島県の2県に島根県、岐阜県が加わり、現時点で全国4県に増加。百貨店が1店舗のみの「空白予備軍」も16県にのぼる。
不振に喘ぐ百貨店業界に、コロナ禍が大きなダメージを与えた。コロナ禍が落ち着くと人流やインバウンド需要は回復したが、恩恵は都心部の繫華街を拠点とする一部の旗艦店に偏在している。直近決算では、インフレにもかかわらず8割(84.4%、49社)が減収で、ショッピングモールや専門店、ECサイトに顧客が流出し、客数減による販売不振は深刻さを増している。
とりわけ、資金力や経営資源が乏しい地場百貨店は深刻だ。地方経済の衰退や都市の空洞化と不可分の関係で、閉店のインパクトは大きく、地域経済の閉塞感を生む悪循環も断ち切れていない。ただ、ここ数年は経営悪化の百貨店が外部機関を通じた事業再生への着手や、オーナーチェンジなどの事例も増えている。
厳しい事業環境下で、かつての「地方名門」のブランド力だけでは太刀打ちは難しい。それだけに、顧客に満足と付加価値を提供できない百貨店の生き残りは厳しい状況になっている。
※対象は日本百貨店協会会員の百貨店経営会社のうち、最新決算の業績が判明した主要58社(持株会社を除く)。
※業績はすべて単体決算。2025年度を2025年4月-2026年3月に迎えた決算とし、2024年度、2023年度と比較した。
※全国展開するグループや大手私鉄傘下企業を大手百貨店グループ(32社)、これ以外の25社を「地場独立系」百貨店と定義。
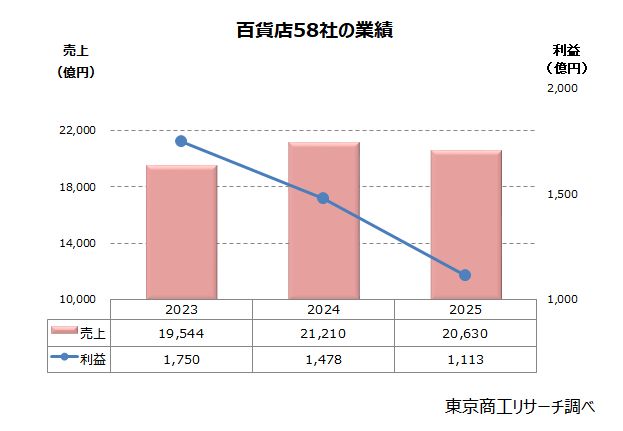
2025年度は「減収減益」
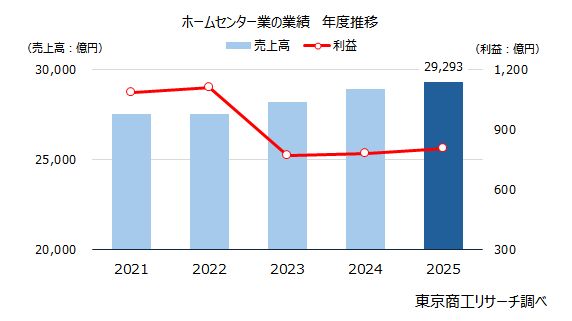
主要百貨店58社の2025年度決算(2025年4月期-2026年3月期)の売上高合計は、2兆630億円(前期比2.7%減、580億円減)、純利益合計は1,113億(同24.6%減、365億円減)で「減収減益」だった。
2024年度は価格転嫁に伴う値上げ効果も寄与し、増収に繋がった。だが、人件費を始めとするコストアップで採算は悪化し、2期連続で減益となった。
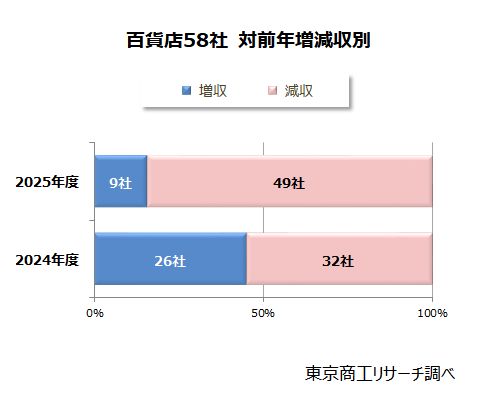
減収が17社増加し、8割超え
最新決算では、減収は49社(構成比84.4%)に増えたのに対し増収は9社(同15.5%)にとどまった。2024年度は減収32社(同55.1%)、増収26社(同44.8%)と拮抗していたが、減収のトレンドがはっきり表れた。
また、全体の半数となる29社が前期比0%~5%の減収に集中したが、2024年度から10%以上の大幅減収も9社あった。
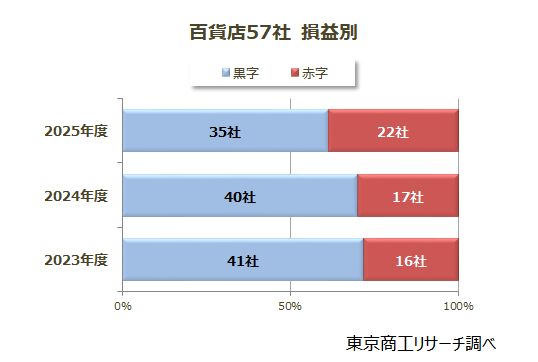
赤字企業率は約4割
損益が判明した57社では、2025年度は黒字が35社(構成比61.4%)、赤字は22社(同38.5%)だった。2024年度は黒字が40社(同70.1%)、赤字が17社(同29.8%)だったが、赤字企業が5社増えた。
赤字企業率は、コロナ禍が吹き荒れた前回調査の2020年度決算では約8割(68社中、54社)に達した。
その後、市場縮小でも黒字企業が増えたのは、迅速なコスト削減の取り組みが収益改善に繋がったとみられる。同時に、採算改善の見込みの立たない百貨店の淘汰が進んだことも、結果的に赤字企業率の低下に繋がったと言える。
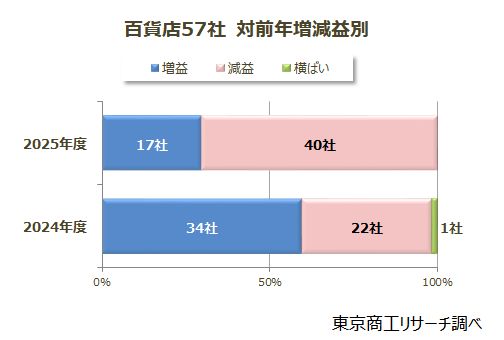
ただ、直近2期では赤字企業率が再び上昇している。増減益別は、増益が17社(構成比29.8%)に対し、減益は40社(同70.1%)と7割に達し、2024年度決算と比較して収益力の低下が顕著に表れている。
売上高トップは髙島屋 トップ20社中15社が減収
単体ベースでの売上高トップは、近畿圏や首都圏を中心に展開する髙島屋の3,280億円だった。2位は三越伊勢丹の2,833億円、3位は大丸松坂屋百貨店の2,499億円と続く。上位は長年の伝統を誇る大手百貨店グループや東京、大阪の電鉄系百貨店が並び、6位の近鉄百貨店(1,047億円)までが売上高1,000億円を上回った。
ただ、売上高上位20社では、15社が2024年度売上高を下回り、業界大手とはいえ厳しい経営環境に晒されている。
「地場独立系」減収企業率が約9割
主要百貨店57社のうち、大手百貨店などの流通グループ、大手私鉄を親会社に持つ企業を除く「地場独立系」百貨店(以下、地場百貨店)の26社を抽出した。
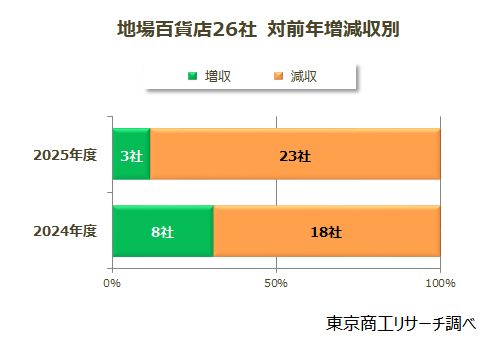
増減収別は、増収が3社(構成比11.5%)に対し、約9割の23社(同88.4%)が減収だった。
減収は2024年度18社(同69.2%)から5社増えた。ただ、損益は黒字が13社(構成比52.0%)、赤字が12社(同48.0%)で拮抗した。
地場百貨店は、地域に根差し、信用やブランド力は高いが、地方都市ならではの市街中心部の空洞化や店舗設備の老朽化への対応など課題を抱えている。
その結果、閉店を決断する地場百貨店が相次ぎ、市場縮小と限られた経営資源のなかで、これまで以上に難しい舵取りが求められている。
「地場独立系」売上高トップは松屋
地場百貨店の売上高トップは、銀座と浅草の都内屈指の繁華街に店舗を構える松屋(東京都、377億円)。次いで、中国地区を地盤に展開する天満屋(253億円、岡山県)、3位は東北を代表する老舗の藤崎(187億円、宮城県)が続く。
売上高の上位10社すべて減収だった。また、地場百貨店の売上上位10社の売上高合算は1,907億円で、全国トップの髙島屋1社の3分の2にとどまる。
大手と地場百貨店との間には、圧倒的な事業規模の格差がある。